※この記事に広告はありません。
 読者
含み損の草コインを年内に売って、すぐ買い直そうか迷っています。税金はどうなりますか?
 ゆうと
同じ日に同じ数を買い直した例では、総平均法で今年の損は20万円のうち10万円でした。
- 年内の損切りと利益の差し引き
- 買い直したときの、2つの方法の差
- 今年分になる期限と、改正後のこと
結論:売って買い直すと、損はどうなる?
総平均法で同じ年に買い直すと、今年の損が減り、残りは翌年以降に回ります(損の合計は同じ)。
- 同じ日に同じ数・同じ値段なら、今年の損は含み損の半分
- 移動平均法か1月の買い戻しなら、全額が今年の損
- 12月31日までの引渡しが今年分(FAQ 2-1)
- 繰越がない今は、年ごとの所得で税額が変わりうる
外れる条件:ほかの買い増しや、元の単価30円より高い買い直し。40円なら平均35円、今年の損は25万円(平均単価=(年初の評価額+取得)÷(年初の数量+取得の数量))。
年内に損切りすると、利益と相殺できる?
| 損切りの損 | 扱い |
|---|---|
| 同じ年の暗号資産の利益 | 当サイトの整理:差し引いて計算 |
| 給与・事業などの所得 | 確定:差し引けない(FAQ 2-11) |
| 翌年以降の利益 | 今の制度:繰越の規定なし(損失の記事参照) |
※国税庁FAQ 2-11。暗号資産どうしの差し引きは、タックスアンサーNo.1500の式、FAQ 2-8の計算例、No.1525(補償金の損を他の雑所得と通算できるとする)からの当サイトの読みです。繰越は、今の制度に規定がないことからの整理です
持っているだけの値下がりは、売るまで所得の計算に入らないと当サイトは整理しています。
損失の扱い全体は、仮想通貨の損失は相殺できる?にまとめています。
同じ日に買い直しても、損は認められる?
| 論点 | 国税庁の資料 |
|---|---|
| 買い直しの直接の項目 | 確定:FAQにない |
| 買い直しで損を認めない記載 | 当サイトが読んだFAQ・タックスアンサーには見当たらない |
| 買い直した分 | 確定:その年の取得に入る(FAQ 2-4の式) |
※所得税法・通達の全体は、当サイトでは確かめていません
国税庁のFAQには、売った直後に同じ銘柄を買い直す場合の項目がありません。
ただし計算の上では、買い直した分がその年の取得に入り、損の出方が変わります。
ご自身の取引の扱いで迷う場合は、税務署にご確認ください。
ゆうと「認められるか」より「その年にいくら計上されるか」が、調べてみて大事な点だと感じました。
総平均法で買い直すと、今年の損は20万→10万円(残りは翌年以降へ)
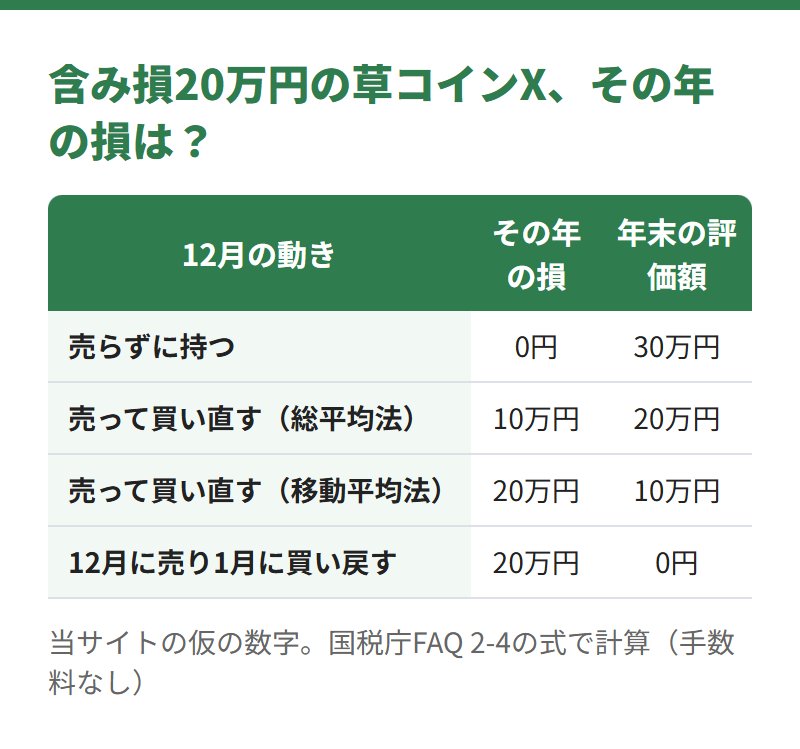
草コインXを1万枚、年初の評価額30万円(1枚30円)で持っていた例です。
12月に1枚10円まで下がり、1万枚を10万円で売り、同じ日に同じ値段で1万枚を買い直したとします。
| 手順 | 当サイトの計算 |
|---|---|
| ①年初の評価額+取得 | 30万円+10万円 =40万円 |
| ②年初の数量+取得 | 1万枚+1万枚 =2万枚 |
| ③平均単価(①÷②) | 20円 |
| ④年末の評価額 | 20円×1万枚 =20万円 |
| 譲渡原価(①−④) | 20万円 |
| 所得 | 10万円−20万円 =−10万円 |
※国税庁FAQ 2-4の総平均法の式と「前年から繰り越した分は①②に足す」の注に当てはめた、仮の数字です。手数料は入れていません
含み損は20万円でしたが、その年に計上される損は10万円です。
残りは年末の評価額に含まれ、翌年以降の計算に回ります。
式にすると:損=売った数量×(平均単価−売値)
総平均法の所得は、「売った金額−平均単価×売った数量」と同じになります(当サイトの整理)。
同じ日に同じ数を同じ値段で買い直したこの例では、今年の損は含み損の半分です。
移動平均法なら、買い直しの損はどうなる?
移動平均法は、買うたびに平均単価を出し直します(FAQ 2-4)。
売った時点の単価は30円なので、含み損の全額が損になり、買い直した分の単価は10円です。
同じ年に別の銘柄で20万円の利益があれば、雑所得は総平均法で10万円、移動平均法で0円です。
今年から移動平均法に変えられる?
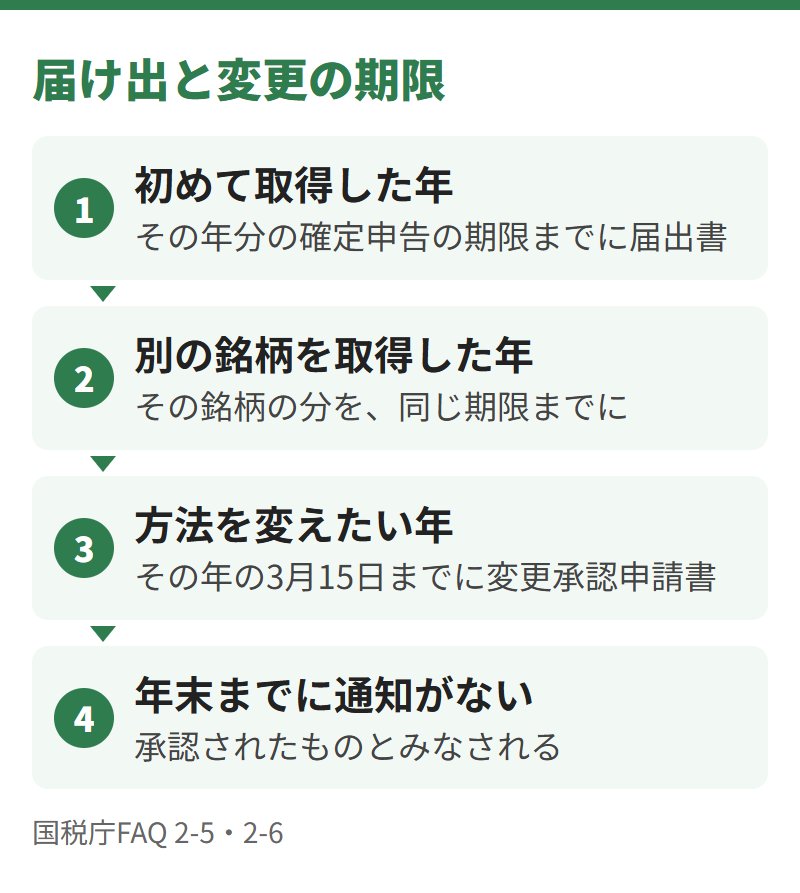
前の年から持つ銘柄は、今年分を移動平均法に変えられません(変更の申請は3月15日まで)。
今年初めて買った銘柄なら、原則来年3月15日までの届出で選べます(FAQ 2-5)。
| 場面 | 国税庁FAQ |
|---|---|
| 初めて・別の銘柄を取得した年 | 確定:その年分の確定申告の期限までに届出書(FAQ 2-5) |
| 届け出がない | 確定:総平均法(FAQ 2-5) |
| 方法を変える | 確定:変えたい年の3月15日までに申請(FAQ 2-6) |
変更は、前の方法から原則3年たたないと却下される場合があります(FAQ 2-6)。
損切りは12月31日までの引渡しで今年分|1月に買い戻すと全額
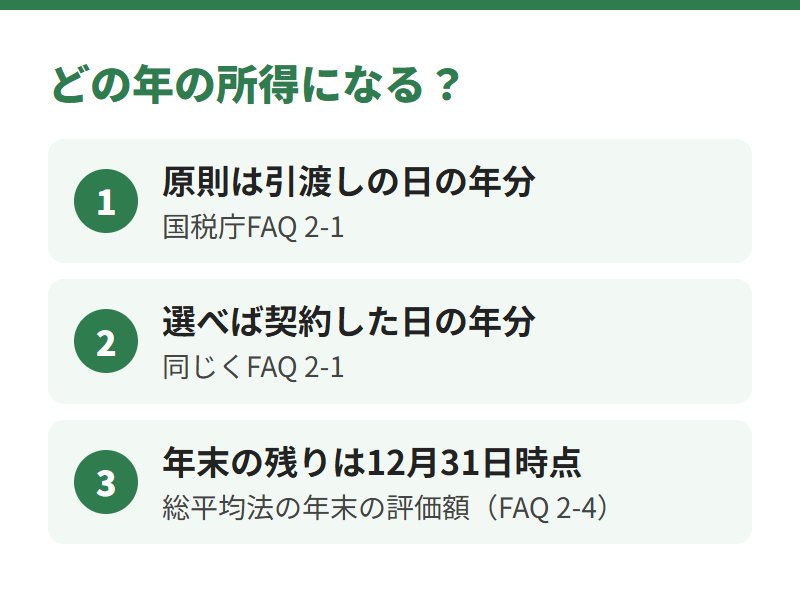
12月31日までに引渡しが済んだ売却が今年分です(選べば約定日で判定。FAQ 2-1)。
約定と引渡しの日がずれるかは、各取引所の案内で確かめてください。
12月に売り、1月に買い戻した場合
売った年の年末には持っていないため、総平均法でも含み損の全額がその年の損です。
買い戻した分は、翌年の取得として翌年の計算に入ります(当サイトの計算)。
年をまたぐ間に値上がりすると、同じ数量を買い戻すお金が増えます。
改正後(分離課税・損失の繰越)で変わること
| 論点 | 状態 |
|---|---|
| 分離課税・所得税15% | 確定:2026年3月31日に成立・公布された法律 |
| 損失の翌年以後3年内の繰越 | 確定:登録簿に載る銘柄を暗号資産取引業者に売った損 |
| 始まる年 | 未定:施行日を決める政令を待つ段階 |
| 施行前の譲渡で出た損 | 附則第39条・大綱注1:対象外(当サイトの読み) |
| 改正後の総平均法・移動平均法 | 公式の案内なし |
※財務省の法律のページと令和8年度税制改正の大綱(③繰越・注1)。施行日の政令は、当サイトはまだ確認できていません
繰越には、損の年から続けて確定申告書を出すのが条件です。
始まる年の見通しは、税金はいつから変わるかの記事にまとめています。
損切り・買い直しの前に確かめるもの
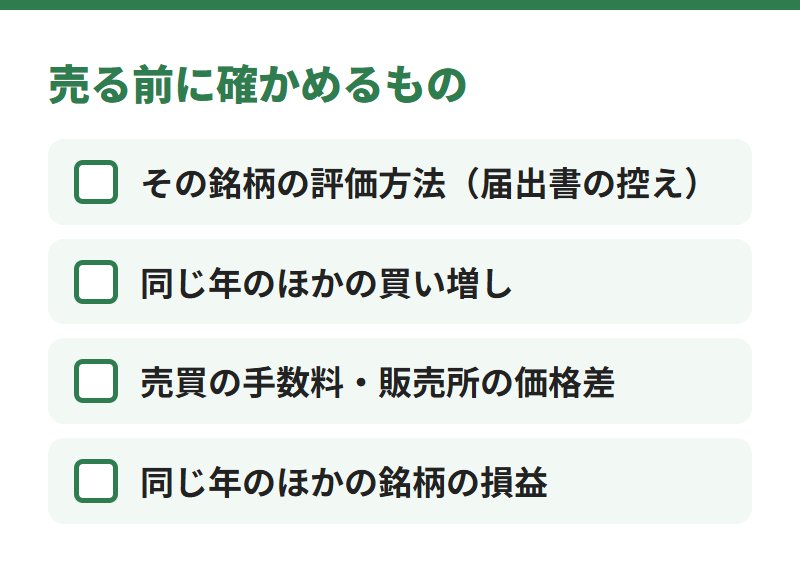
- 前の年からの銘柄で届け出がなければ、今年は総平均法
- 同じ年に買い増していると、平均単価が変わる
- 販売所では、買値と売値の差が実質の費用になる
計算は国税庁の計算書か、損益計算ツールで
国税庁は暗号資産の計算書(Excel)を、総平均法用と移動平均法用で公開しています。
計算の手順は総平均法と移動平均法の記事、ツールの料金はクリプタクトの記事にあります。
損切りと買い直しでよくある質問
別の銘柄に乗り換えた場合も、損は薄まりますか?
別の銘柄の取得は平均単価に混ざらず(FAQ 2-4)、直接交換でも手放した分は売却として計算します(FAQ 1-3)。
一部だけ買い直した場合は、どうなりますか?
上の例で5,000枚だけなら、平均単価は約23.3円、その年の損は約13.3万円です(当サイトの計算)。
損切りの損で、給与の税金は戻りますか?
FAQ 2-11では、雑所得の損失は給与所得など他の所得から差し引けないとされています。
損だけの年も、確定申告は要りますか?
今の制度では、暗号資産の損だけを申告しても翌年へ持ち越せません(当サイトの整理)。ほかの所得の申告は損失の記事へ。
【まとめ】買い直すなら、その年の損は方法と時期で変わる
総平均法で同じ年に買い直すと、その年の損は売った損より小さくなります。
移動平均法や、1月の買い戻しなら、売った損がその年に計上されます。
損の合計は同じで、今年に計上される額が減った分は、翌年以降に回ります。
今は損失の繰越がないため、年ごとの所得の大きさで税額は変わりえます。
ゆうとFAQに答えが無い問いでも、国税庁の式に当てはめると数字で確かめられると感じました。
次に読む
次の疑問 仮想通貨の損失は相殺できる?給与は不可、繰越は改正後 › 損失を差し引ける範囲と、改正後の繰越 手順 仮想通貨の総平均法と移動平均法どっち?届け出なしは総平均法 › 国税庁の例で、2つの方法を計算 別の道 仮想通貨の税金はいつから変わる?税率と分離課税の開始時期 › 分離課税が始まる年と税率この記事は、国税庁のFAQ(令和7年12月最終改訂)と財務省の資料を2026年10月23日に照合し、一般的な計算の仕組みをまとめたものです。草コインXの数字は当サイトの仮の数字です。当サイトは税理士ではなく、特定の売買をおすすめするものではありません。暗号資産は値動きが大きく、元本を割り込むおそれがあります。具体的な申告は、税務署や税理士にご相談ください。