※この記事には広告が含まれます。記事内のリンクからお申し込みがあった場合、当サイトが紹介料を受け取ることがあります。紹介料の有無や額は、記事の内容に関係しません。当サイトは、暗号資産の売買をおすすめするものではありません。
 読者
総平均法と移動平均法、どっちで計算すればいいですか?計算式も知りたいです。
 ゆうと
届け出なしなら総平均法でした。国税庁の例では、移動平均法より所得が25,800円少なくなりました。
- 計算式と、国税庁の例での2つの方法の計算
- 届け出の期限と、どちらを選ぶかの考え方
- 年またぎと、取得価額が分からないとき
- 国税庁の計算書(Excel)とツールの使い分け
\ ウォレットや海外の取引がある方に /
フリープランは0円です
※クリプタクトは損益計算ツールで、暗号資産交換業者ではありません(詳しくは記事末のご注意)
結論:どっちで、どう計算する?
届け出がなければ総平均法です。国税庁の例の所得は、総平均法2,189,000円、移動平均法2,214,800円でした。
- 差は買った時期と値段の並びで決まり、逆になることもあります
- 年間取引報告書で計算するなら、国税庁は計算書の「総平均法用」を案内しています
ウォレット・DEX・海外の業者での取引は報告書に載らないため、時価を自分で残します。
仮想通貨の税金の計算式は?譲渡原価と所得の出し方
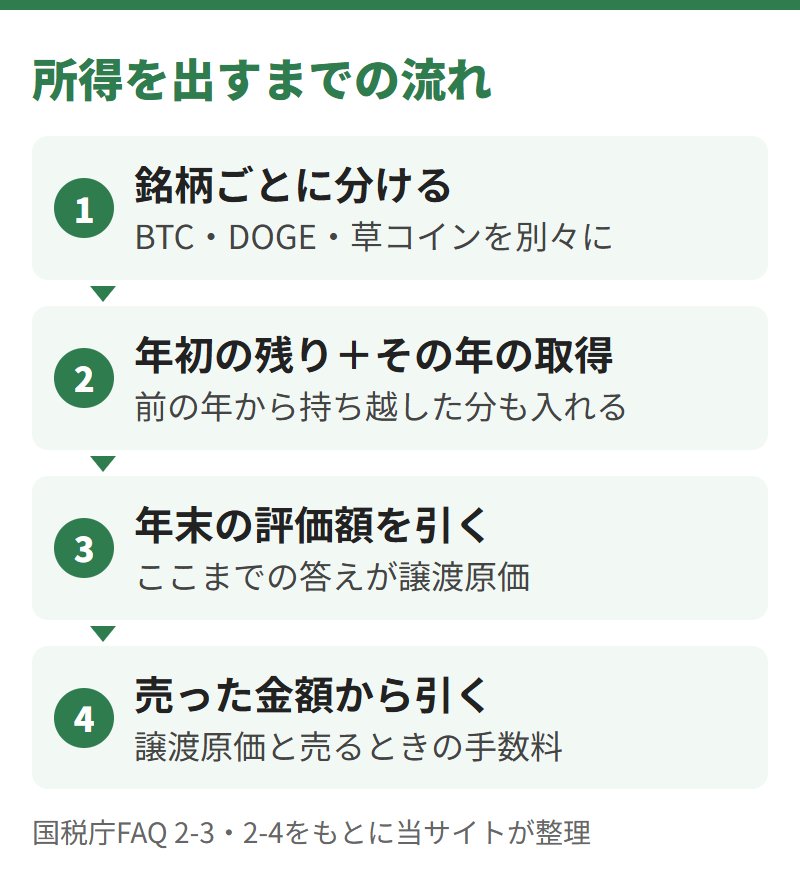
国税庁のFAQでは、所得は「売った金額−必要経費」で出します。
| 式 | 中身 |
|---|---|
| 譲渡原価 | 年初の評価額+その年の取得価額−年末の評価額 |
| 所得 | 売った金額−譲渡原価−売るときの手数料 |
※国税庁FAQ 2-3・2-4。暗号資産の種類ごとに、年単位で計算します
年末の評価額の出し方が、総平均法と移動平均法の違いです。
買うときに払った手数料は、取得価額に足します(FAQ 1-5)。
税率と、改正がいつからかは仮想通貨の税金はいつから変わるかの記事で扱っています。
総平均法と移動平均法の違いは?国税庁の例で計算
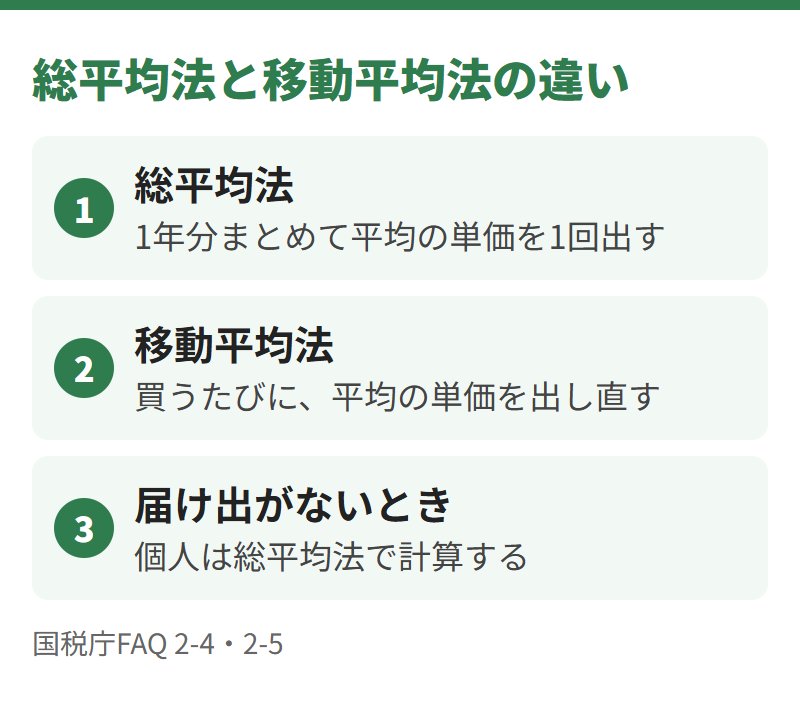
国税庁FAQ 2-4の例は、1年間にビットコインを3回買い、2回売った取引です。
| 日付 | 取引 |
|---|---|
| 3月1日 | 4BTCを1,845,000円で購入 |
| 6月20日 | 2BTCを1,650,000円で購入 |
| 7月10日 | 2BTCを2,400,000円で売却 |
| 9月15日 | 0.5BTCを542,800円で購入 |
| 11月30日 | 3BTCを2,895,000円で売却 |
※売買手数料は勘案していない例です。前の年からの持ち越しはありません
総平均法:まとめて平均の単価を出す
| 手順 | 計算 |
|---|---|
| 年末の単価 | 取得の合計4,037,800円÷6.5BTC=621,200円 |
| 年末の評価額 | 621,200円×1.5BTC=931,800円 |
| 譲渡原価 | 取得の合計−年末の評価額=3,106,000円 |
売った合計5,295,000円から譲渡原価を引くと、所得は2,189,000円です。
移動平均法:買うたびに単価を出し直す
| 取引 | 平均単価・売った分の原価 |
|---|---|
| 1回目の購入 | 平均単価 461,250円 |
| 2回目の購入 | 平均単価 582,500円 |
| 1回目の売却 | 原価 582,500円×2=1,165,000円 |
| 3回目の購入 | 平均単価 638,400円 |
| 2回目の売却 | 原価 638,400円×3=1,915,200円 |
※単価はFAQ 2-4の途中の数字と一致。FAQは年末の評価額957,600円を取得の合計から引く形で、同じ原価を出しています
売った分の原価の合計は3,080,200円で、所得は2,214,800円です。
ゆうと9月に高い単価で買い足した分が、移動平均法ではより多く年末の残りに回ったのが差の理由でした。
総平均法と移動平均法はどっちが得?届け出の期限
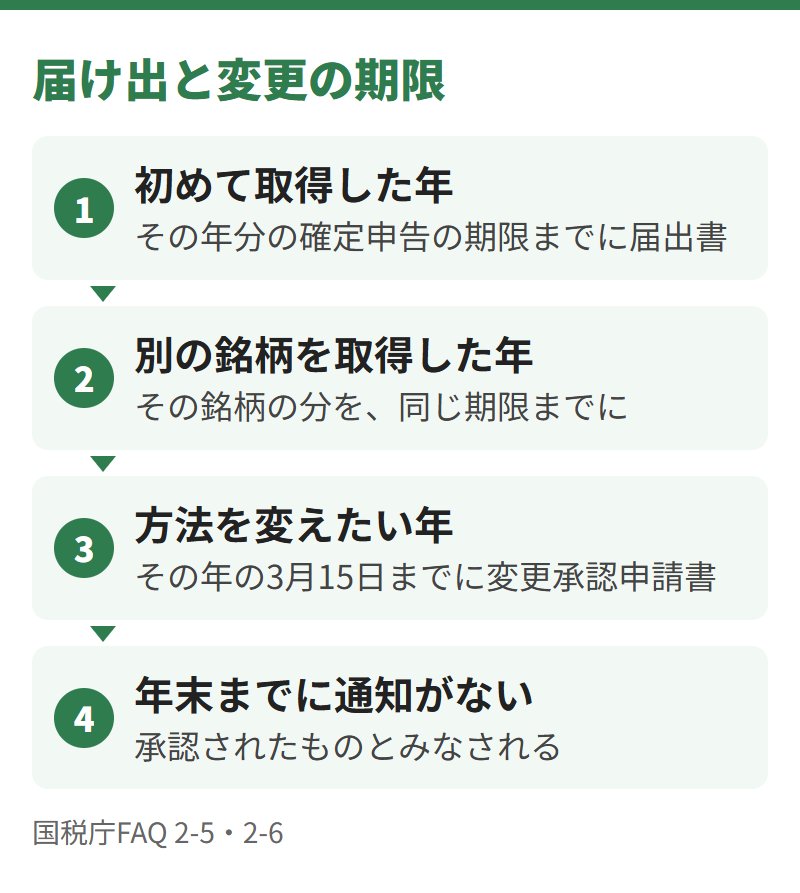
国税庁の例では、総平均法の方が所得が25,800円少なくなりました。
ただ、どちらが少なくなるかは買った時期と値段の並びで変わり、逆になることもあります。
届け出の期限と、方法を変えるときの条件
届け出をしていなければ、個人は総平均法で計算します(FAQ 2-5)。
評価方法は暗号資産の種類ごとに選ぶため、新しい銘柄を買った年にも届け出の期限があります。
方法の変更は、その年の3月15日までに申請し、年末までに通知がなければ承認とみなされます。
ただし、原則3年たたないと却下されることがあります(FAQ 2-6)。
当サイトの見方:迷ったら総平均法のまま
国内の取引所の報告書で計算する方は、総平均法のままが手間に見合うと当サイトは見ています。
取引ごとの記録がそろい、移動平均法で続けて計算できる方には当てはまりません。
年またぎの計算:前の年の残りを翌年に足す
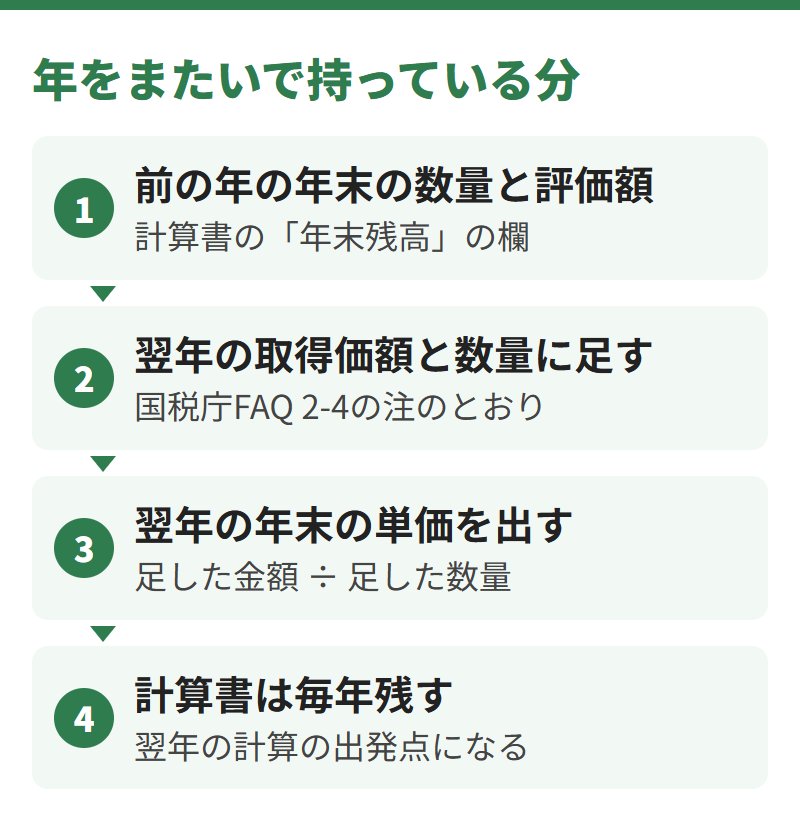
年末に残った分は、翌年の計算の「年初の評価額」になります(FAQ 2-4の注)。
例:上の1.5BTCを持ち越し、翌年に売り買いした場合
| 項目 | 当サイトの仮の数字 |
|---|---|
| 年初(前の年の残り) | 931,800円(総平均法の年末の評価額) |
| 翌年に買った | 0.5BTCを400,000円 |
| 翌年に売った | 1BTCを900,000円 |
| 年末の残り | 1BTC×単価665,900円(年初と購入の合計÷数量の合計) |
| 譲渡原価 | 年初+購入−年末の残り=665,900円 |
| 所得 | 売った金額−譲渡原価=234,100円 |
※年末の残りの数量がちょうど1のため、年末の単価と評価額、譲渡原価がたまたま同じ額になっています
前の年の年末の数字がないと、翌年の計算を始められません。
計算書は、申告のあとも毎年残しておくと安心です。
取得価額が分からないとき・草コインを交換したとき
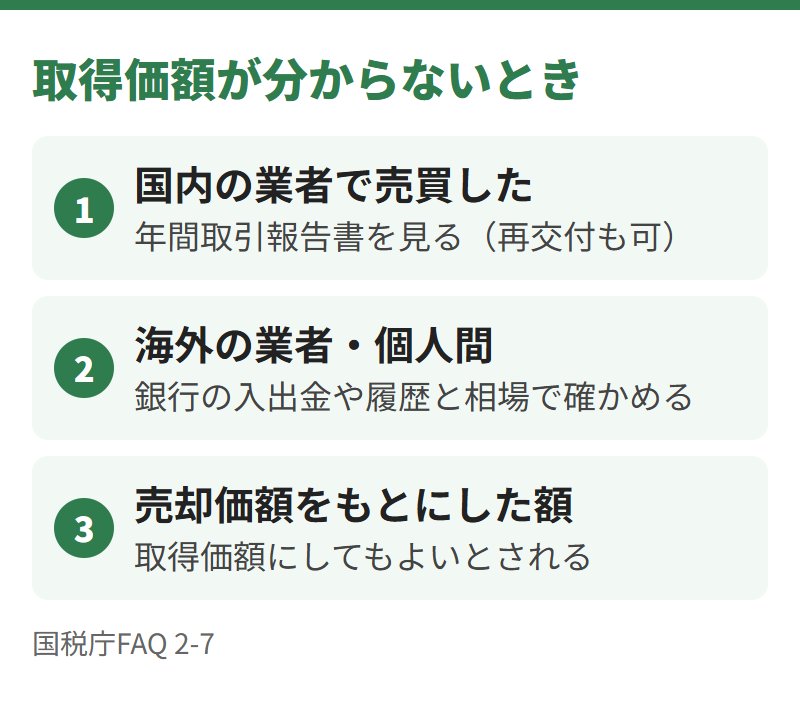
国税庁は、売却価額の5%を取得価額にしてもよいとしています(FAQ 2-7)。
実際の取得価額が5%より高いと所得が大きくなるため、当サイトは先に入出金の記録を探す方がよいと見ています。
草コインどうしの交換は「売った」として計算する
| 交換 | 計算 |
|---|---|
| 手放した草コインA | Aを売ったとして所得を計算(FAQ 1-3) |
| 受け取った草コインB | 交換した時点の時価が取得価額(FAQ 1-5) |
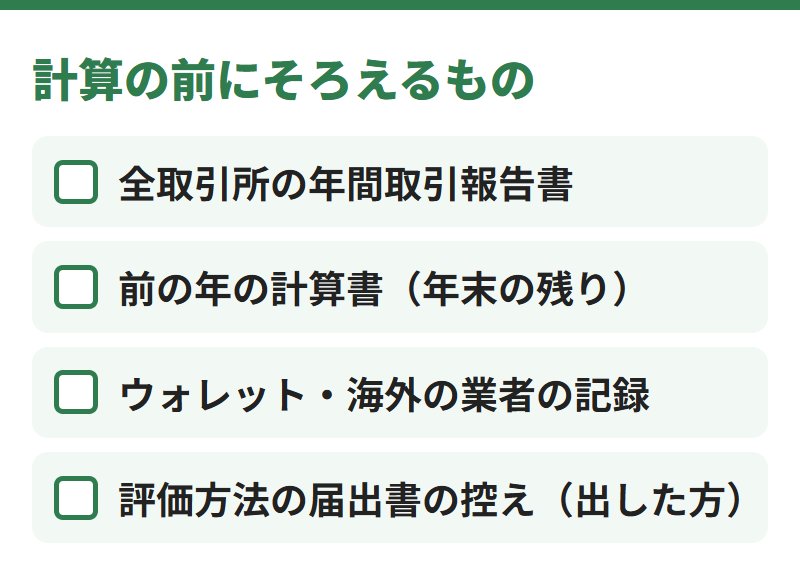
報告書のない海外の取引は、日時・数量・その時点の時価を自分で残すことになります。
国税庁の計算書(エクセル)とツール、どちらで計算する?
国税庁は計算書を、総平均法用と移動平均法用の2つ公開しています。
年間取引報告書で計算する場合は、総平均法用を使うよう案内しています。
| 方法 | 特徴 |
|---|---|
| 国税庁の計算書 | 無料。報告書の数字をExcelに入れる |
| 損益計算ツール | 履歴を取り込み、交換の時価もツールが出す |
取引所が複数・交換が多い・ウォレットでも取引、が重なるほど手入力が増えます。
ウォレット・DEX・海外の業者での取引が多い方は、その時点の時価を調べる作業から離れられます。
- ✔ 取引所ごとの履歴を取り込み、銘柄ごとにまとめて計算できる
- ✔ 総平均法と移動平均法を、届け出た方法に合わせて選べる
クリプタクトの初期設定は総平均法です(料金と無料の範囲)。
よければ、クリプタクトのフリープラン で件数を見てみてください。
\ 取り込める取引所は登録前に見られます /
公式トップから一覧を開けます
改正後(分離課税)の計算方法は決まった?
| 改正後の論点 | いまの状況 |
|---|---|
| 取得価額の出し方(総平均法・移動平均法) | 公式の案内なし |
| 分離課税の法律・所得税15% | 確定:2026年3月31日に成立・公布。登録簿に載る銘柄を暗号資産取引業者へ譲渡した場合 |
| 損失の繰越(翌年以後3年内) | 確定。施行前の損失は対象外と読める(附則第39条と大綱からの当サイトの読み取り) |
| 住民税の税率・始まる年 | 住民税の税率は大綱の段階。始まる年は施行日を決める政令を待つ段階 |
※出典:財務省の法律案のページ・要綱・成立した法律の本文、大綱。政令は2026年10月21日時点で見つけられていません
始まる年の見通しは税金はいつから変わるかの記事、繰越は損失の記事にまとめています。
仮想通貨の税金の計算でよくある質問
12月末に売り、引渡しが翌年1月でした。どちらの年の所得ですか?
原則は引渡しの日の年分で、売る契約をした日の年分を選ぶこともできます(FAQ 2-1)。
知人に相場より安く譲った場合も、計算は要りますか?
時価の70%未満で譲ると、時価の70%相当額を収入として計算します(FAQ 2-10)。
パソコンや通信費は、経費に入りますか?
暗号資産の売却に直接必要と認められる部分に限り、必要経費にできます(FAQ 2-3)。
ほかの取引所へ送る手数料は、どう扱いますか?
国税庁のFAQには記載がありません。金額は出金・送金の手数料の記事で取引所ごとにまとめています。
【まとめ】届け出なしなら総平均法、1銘柄ずつ計算する
譲渡原価は、銘柄ごとに「年初+取得−年末の評価額」で出します。
届け出がなければ総平均法で、年末に残った分は翌年に引き継ぎます。
ゆうと式を先に知っておくと、報告書の数字の意味が読みやすくなると感じました。
\ 交換の時価もツールが出します /
公式トップから一覧を開けます
損益計算ツールについてのご注意
クリプタクトは暗号資産の損益を計算するツールで、暗号資産交換業者ではありません。計算結果は、取り込んだ履歴と選んだ設定にもとづきます。暗号資産は価格が大きく変動し、取引によって損失が生じるおそれがあります。
次に読む
比べる 仮想通貨の税金はいつから変わる?税率と分離課税の開始時期 › 税率と、分離課税が始まる年 次の疑問 仮想通貨の損失は相殺できる?給与は不可、繰越は改正後 › 計算した損失の使い道 別の道 クリプタクトは無料でどこまで?50件超は計算結果が出ない › ツールの料金と件数の上限 別の道 ステーキング報酬の税金はいつ?時価が収入、エアドロップは明記なし › ステーキング報酬やエアドロップを受け取ったときの税金の考え方が分かります※記事内の情報は、2026年10月21日に国税庁(FAQ・計算書のページ)、財務省(法律案のページ・要綱・成立した法律の本文)の資料で確認した内容です(クリプタクトの機能は2026年10月17日に公式サイトで確認)。「当サイトの仮の数字」は考え方を示す例です。当サイトは税理士ではなく、この記事は一般的な仕組みの説明です。具体的な申告は、税務署にご相談ください。