※この記事に広告はありません。
 読者
ステーキングの報酬は、売っていなくても税金がかかるのですか?
 ゆうと
国税庁のFAQでは、受け取った時の時価が収入になります。売るときは別に計算します。
- 報酬が収入になる時と、使う価格
- 値下がりしたときの計算
- 分岐・エアドロップの違い
- 申告の書き方と、改正後の扱い
結論:ステーキング報酬の税金は?
受け取った時の時価が収入、売る時はその時価との差が所得。計算は2回です。
- 売っていなくても、受け取った年の収入になる
- 受け取った後に値下がりしても、その年の所得は減らない
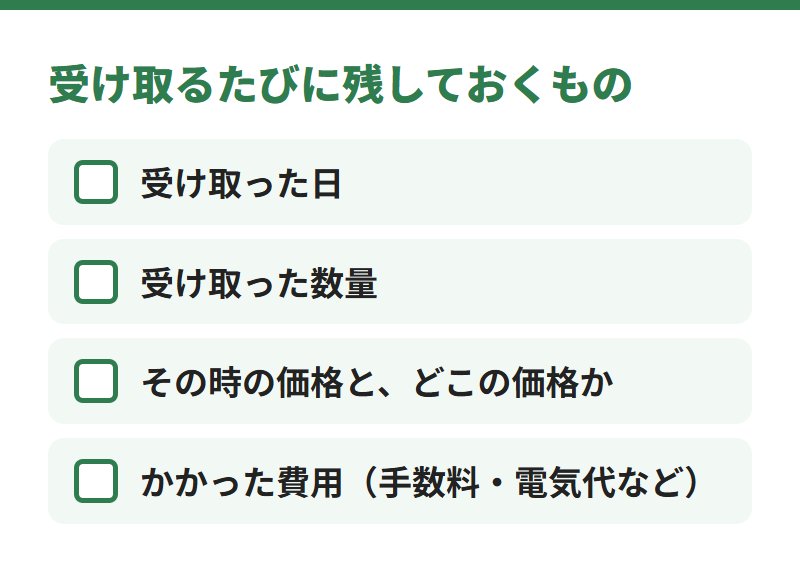
- 受け取るたびに、日付・数量・価格を残す
外れる条件:分岐(ハードフォーク)で得たものは、受け取った時は所得になりません(FAQ 1-6)。
ステーキング報酬の税金はいつ?受け取った時の時価が収入になる
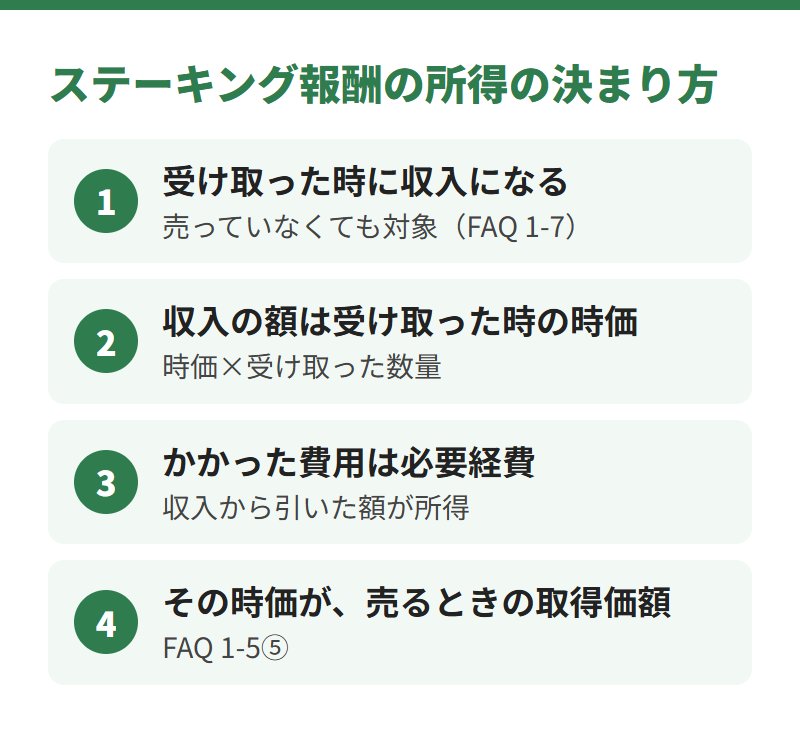
| 論点 | 国税庁FAQ 1-7 |
|---|---|
| 収入になる時 | 確定:暗号資産を取得した時 |
| 収入の金額(総収入金額) | 確定:取得した時点の価額(時価) |
| かかった費用 | 確定:必要経費として引く |
| どこの価格か | 明記なし(取引所や時刻の指定はない) |
※国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」 1-7(2026年10月24日確認)
所得の種類は1-7に書かれていません。売買の利益は、原則として雑所得です(FAQ 2-2)。
どの価格を使う?
FAQ 1-7は「取得時点の価額(時価)」とだけ書き、取引所や時刻を指定していません。
受け取った時の価格と、どこの価格かを残しておくと、あとで説明しやすくなります。
国内2社の付与日と、12月分の年
| 会社 | 公式の説明 |
|---|---|
| GMOコイン | 月ごとに按分し、毎月10日〜17日に順次配布。申込み不要 |
| SBI VCトレード | 毎月1日〜末日の分を、翌月15日までに付与。申込み不要(暗号資産で受け取る場合) |
※GMOコイン「ステーキング」・SBI VCトレード「ステーキング」(2026年10月24日確認。どちらも金融庁の登録一覧に載る業者で、報酬を雑所得と案内)
12月分が翌年1月に付与される場合の年の扱いは、FAQに明記がありません。
当サイトは、口座に付与された日を取得した時と読んでいます。迷うときは、税務署にご確認ください。
ここに挙げたのは公式の原文で確かめた2社で、おすすめではありません。
売っていないのに税金?受け取った後に値下がりしたときの計算
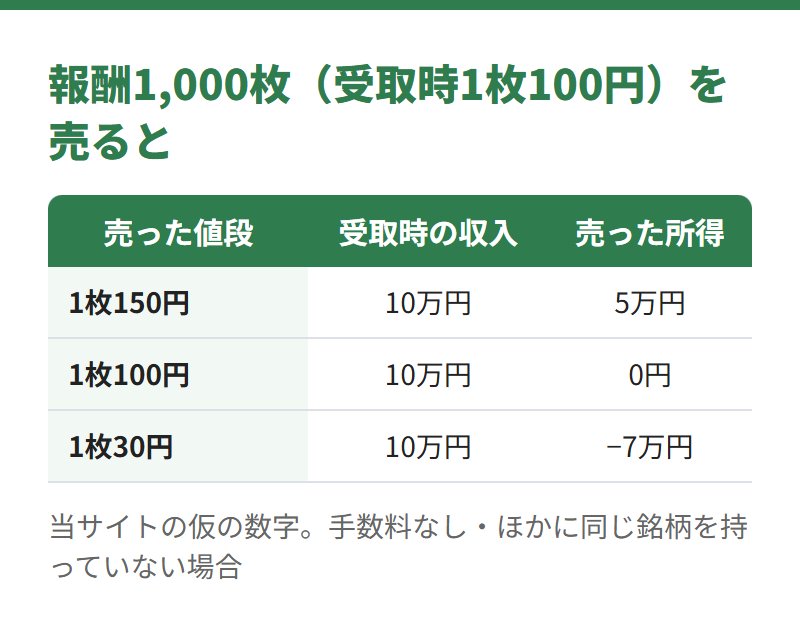
報酬の収入は受け取った時に決まるため、その後の値下がりでは減りません。
草コインXの報酬を1,000枚受け取った例(当サイトの計算)
| 前提 | 受け取った時の時価は1枚100円。費用・手数料なし。ほかにXを持っていない |
|---|---|
| 受け取った年 | 1,000枚×100円=収入10万円 |
| 150円で売る | 15万円−10万円=5万円 |
| 100円で売る | 10万円−10万円=0円 |
| 30円で売る | 3万円−10万円=−7万円 |
出典:国税庁FAQ 1-5⑤・1-7(2026年10月24日確認)。仮の数字です
売るときの取得価額は、受け取った時の時価
マイニングなどで得た暗号資産の取得価額は、取得した時点の時価です(FAQ 1-5⑤)。
同じ銘柄を買い足していると、総平均法などで平均します(取得価額の計算の記事)。
損の扱いの全体は、仮想通貨の損失の記事にまとめています。
マイニング・レンディング・ハードフォーク・エアドロップの違い
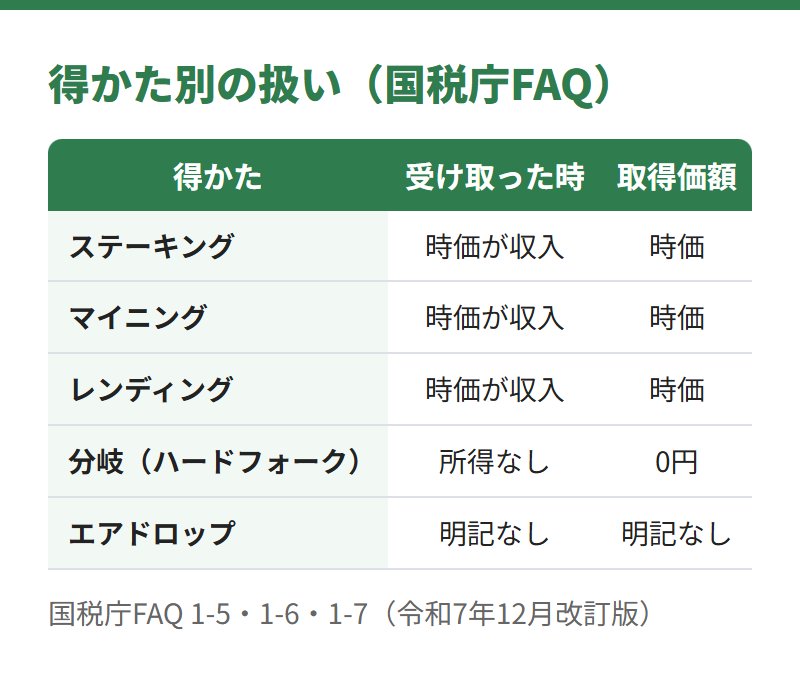
| 得かた | 国税庁FAQの扱い |
|---|---|
| ステーキング | 確定:受け取った時の時価が収入(1-7) |
| マイニング | 確定:同じ。取得価額も時価(1-5⑤の注) |
| レンディング | 確定:同じ(1-7) |
| 分岐(ハードフォーク) | 確定:取得時は所得なし。取得価額は0円(1-6) |
| 分岐で所得なしの理由 | 確定:分岐時点で取引相場がなく、価値がなかったと考えられるため(1-6) |
| エアドロップ | 明記なし(下のh3) |
マイニングに要した費用は必要経費です。電気代は、マイニング分を区分できる部分に限るのが安全です(当サイトの読み)。
分岐で得た暗号資産は、売った時か使った時に所得が出ます(FAQ 1-6)。
取得価額が0円のため、売った額の全体が所得の計算に入ります。
エアドロップは、国税庁のFAQに明記がない
| 論点 | 国税庁FAQ |
|---|---|
| FAQの記載 | エアドロップという語はない(令和7年12月改訂版) |
| FAQ 1-6の原則 | 確定:価値のあるものを得たら、取得時の時価で所得を計算 |
| FAQ 2-9 | 確定:交換業者から無償で受け取った分は、年間取引報告書に時価で載る |
| 当サイトの読み | 受け取った時に値段がついていれば、時価が収入になる |
値段がつく前に受け取った場合を、分岐と同じに扱うかの明記もありません。
所得の種類と金額は明記がないため、税務署か税理士への確認が安心です。
取引所が配ったエアドロップの例は、IOSTの記事にまとめています。
確定申告の書き方と、受け取った記録の残し方
| 論点 | 国税庁の案内 |
|---|---|
| 所得の区分 | 売買の利益は原則「雑所得(その他雑所得)」(FAQ 2-2)。2社は報酬も雑所得と案内 |
| 計算の式 | その他の雑所得=総収入金額−必要経費(タックスアンサー1500) |
| 収入に入れる額 | 1年に受け取った報酬の、受け取った時の時価の合計(FAQ 1-7) |
※国税庁FAQ 1-7・2-2、タックスアンサー1500「雑所得」(2026年10月24日確認)
その年の暗号資産の収入が300万円を超えると、区分が変わる場合があります(FAQ 2-2)。
書類の順番や年間取引報告書の見方は、仮想通貨の確定申告のやり方にまとめています。
年間取引報告書に、報酬は載る?
| 出典 | 書かれていること |
|---|---|
| 国税庁FAQ 2-9 | 交換業者から無償で受け取った分は、購入と売却の欄に時価で載る |
| GMOコイン | 報酬は会員ページの取引履歴で確認。報告書に載るかは確かめられず |
| SBI VCトレード | 報酬は入出庫履歴で確認。報告書に載るかは確かめられず |
GMOコインは、報酬を配ったあとに手数料(最大28%・毎月変動)を差し引くと説明しています。
届いた数量と差し引かれた数量を、両方控えておくと計算を合わせやすくなります(当サイトの読み)。
20万円以下なら、確定申告は要らない?
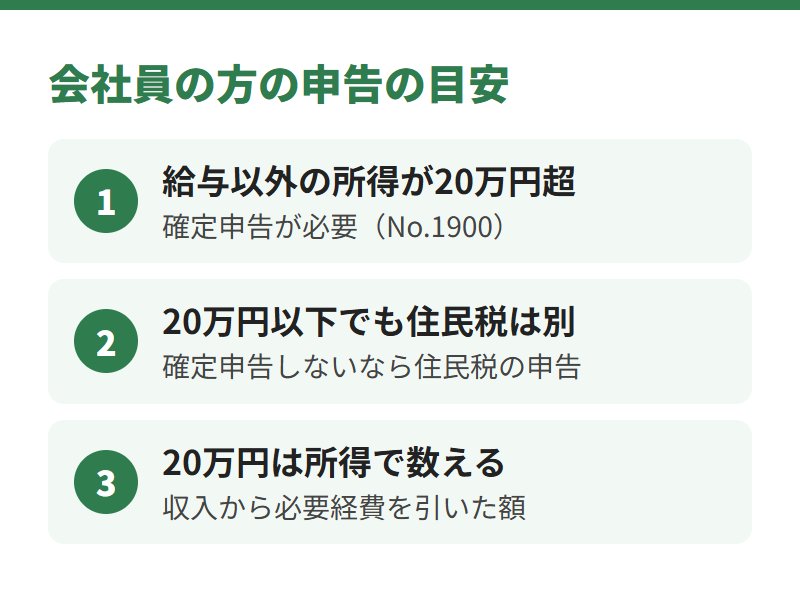
給与が1か所の会社員は、給与以外の所得が20万円以下なら確定申告は不要です。
医療費控除などで確定申告をするなら、20万円以下の所得も申告書に書きます。
※国税庁タックスアンサー1900・同じ番号の質疑応答(2026年10月24日確認)
住民税の申告は別に要ります。20万円以下でも住民税は申告の記事をご覧ください。
分離課税が始まったら、ステーキング報酬はどうなる?
| 論点 | 状態 |
|---|---|
| 分離課税の対象 | 確定:特定暗号資産を暗号資産取引業者に売った所得(所得税15%+住民税5%。住民税は大綱) |
| 報酬を受け取った時 | 明記なし(大綱・法律案の要綱に記載なし) |
| 始まる年 | 2027年1月1日か2028年1月1日(改正金商法の施行日の政令しだい) |
※財務省「令和8年度税制改正の大綱」・所得税法等の一部を改正する法律案の要綱・金融庁の国会提出法案(2026年7月15日成立)・金融庁の法律案の要綱(2026年10月24日確認)
大綱は、改正金商法の施行日が属する年の翌年1月1日から、としています。
施行は、公布から1年以内の政令で定める日です。そのため始まりは2027年か2028年の1月です。
分離課税は売ったときの所得の話で、報酬を受け取った時の扱いは書かれていません。
始まる年の整理は、仮想通貨の税金はいつから変わるかの記事にあります。
ステーキング・エアドロップの税金でよくある質問
報酬を売らずに持っていても、申告は要りますか?
受け取った年の収入になります(FAQ 1-7)。20万円の目安は、上の章をご覧ください。
分岐(ハードフォーク)で得たコインを売ったら?
取得価額は0円のため、売った額の全体が所得の計算に入ります(FAQ 1-6)。
マイニングの電気代は経費になりますか?
当サイトの読み:FAQ 2-3は回線利用料を明確に区分できる部分に限るとしています。電気代も同じ考え方が安全です。
レンディングの貸借料も同じですか?
FAQ 1-7は、レンディングで得た暗号資産もステーキングと同じく、時価で収入としています。
税理士に相談したほうがよいのは?
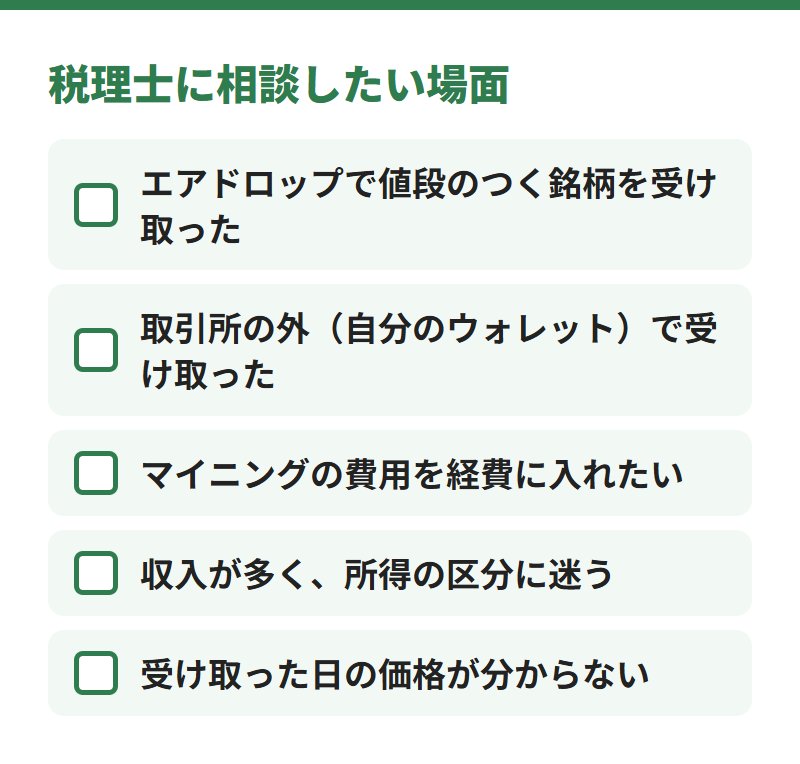
値段のつくエアドロップ、自分のウォレットでの受け取り、マイニングの経費、収入300万円超の見込みなどです。
【まとめ】報酬は、受け取った時と売った時の2回、所得を計算する
ステーキングなどの報酬は、受け取った時の時価が収入になります。
売るときは、その時価を取得価額にして、差額を所得として計算します。
受け取るたびに日付・数量・価格を残しておくと、申告のときに慌てずに済みます。
ゆうと売っていないのに所得になる、という点が意外でした。受け取るたびのメモが助けになりそうです。
次に読む
比べる 仮想通貨の税金はいつから変わる?税率と分離課税の開始時期 › 分離課税が始まる年と税率 次の疑問 仮想通貨の総平均法と移動平均法どっち?届け出なしは総平均法 › 報酬を含めた取得価額の出し方 別の道 仮想通貨の損失は相殺できる?給与は不可、繰越は改正後 › 報酬が値下がりして損が出たときこの記事は、国税庁のFAQ(令和7年12月26日改訂)・タックスアンサー、財務省の税制改正の大綱・法律案の要綱、金融庁の国会提出法案のページ、GMOコイン・SBI VCトレードの公式ページを2026年10月24日に照合し、一般的な仕組みをまとめたものです。草コインXの数字は当サイトの仮の数字です。当サイトは税理士ではなく、特定の取引所やサービスをおすすめするものではありません。暗号資産は値動きが大きく、元本を割り込むおそれがあります。具体的な申告は、税務署や税理士にご相談ください。