※この記事には広告が含まれます。記事内のリンクからお申し込みがあった場合、当サイトが紹介料を受け取ることがあります。紹介料の有無や額は、記事の内容に関係しません。当サイトは、暗号資産の売買をおすすめするものではありません。
 読者
仮想通貨の利益の税金は、今いくらですか?改正はいつからでしょうか。
 ゆうと
調べると、分離課税は法律で決まり、始まるのは2027年1月か2028年1月のどちらかでした。
- 今の税率(所得税・住民税)と計算の例
- 日本円に換えなくても計算が要る取引
- 税制改正で決まったこと・未定のこと
- 草コインが分離課税の外になる場合
\ 損益の計算はツールでもできます /
フリープランは0円です
※クリプタクトは損益計算ツールで、暗号資産交換業者ではありません(詳しくは記事末のご注意)
結論:今の税金と、改正はいつから?
今は雑所得で、所得税5〜45%と住民税がかかります。分離課税(所得税15%、住民税5%と合わせ20%は大綱の段階)は法律で決まりました。
- 始まるのは2027年1月か2028年1月で、施行日の政令しだいです
- 登録簿に載らない草コインなどは、分離課税の外になる場合があります
個別の申告の判断は、税務署や税理士にご相談ください。
仮想通貨の税金は今いくら?雑所得と総合課税の税率
国税庁のFAQでは、暗号資産の利益は原則として雑所得です。
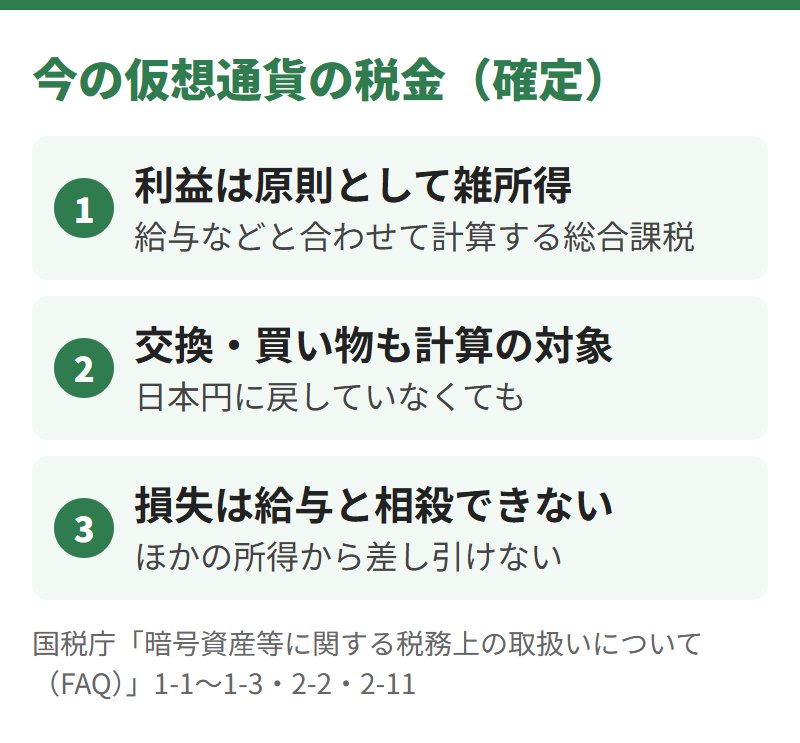
所得税の税率は、課税される所得が多いほど上がります(No.2260)。
| 税率 | 控除額 | |
|---|---|---|
| 1,949,000円まで | 5% | なし |
| 3,299,000円まで | 10% | 97,500円 |
| 6,949,000円まで | 20% | 427,500円 |
| 8,999,000円まで | 23% | 636,000円 |
| 17,999,000円まで | 33% | 1,536,000円 |
| 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
※左は課税される所得金額(1,000円から)。所得税=その金額×税率−控除額。復興特別所得税は別
住民税の所得割は、総務省の説明で10%です(道府県民税4%・市町村民税6%)。
例:課税所得500万円の方に、雑所得が100万円増えたら
| 税金 | 増える額(当サイトの計算) |
|---|---|
| 所得税 | 572,500円 → 772,500円(200,000円増) |
| 住民税(所得割) | 約100,000円増 |
| 合わせて | 約300,000円増 |
※住民税は所得割の税率で概算。控除の違いと復興特別所得税は含めない
日本円に換えていなくても税金はかかる?交換と買い物
| 取引 | 所得の計算 |
|---|---|
| 暗号資産を売って日本円にした | 対象(FAQ 1-1) |
| 暗号資産で商品を買った | 対象(FAQ 1-2) |
| 暗号資産どうしを交換した | 対象(FAQ 1-3) |
草コインどうしの交換も、日本円に戻す前に計算の対象になります。
国税庁の例:ビットコインでリップルを買った場合
| 買ったとき | 4BTCを4,000,000円で購入 |
| 交換したとき | 1BTCで40XRPを購入(1XRP=30,000円) |
| 所得 | 40XRPの価額1,200,000円−手放した1BTCの取得価額1,000,000円=200,000円 |
※国税庁FAQ 1-3の例。売買手数料は勘案していない例です
交換のあとに値下がりしても、交換時点の所得は減らないと当サイトは整理しています。
届け出はいつまで?銘柄が増えるたびに必要な場合
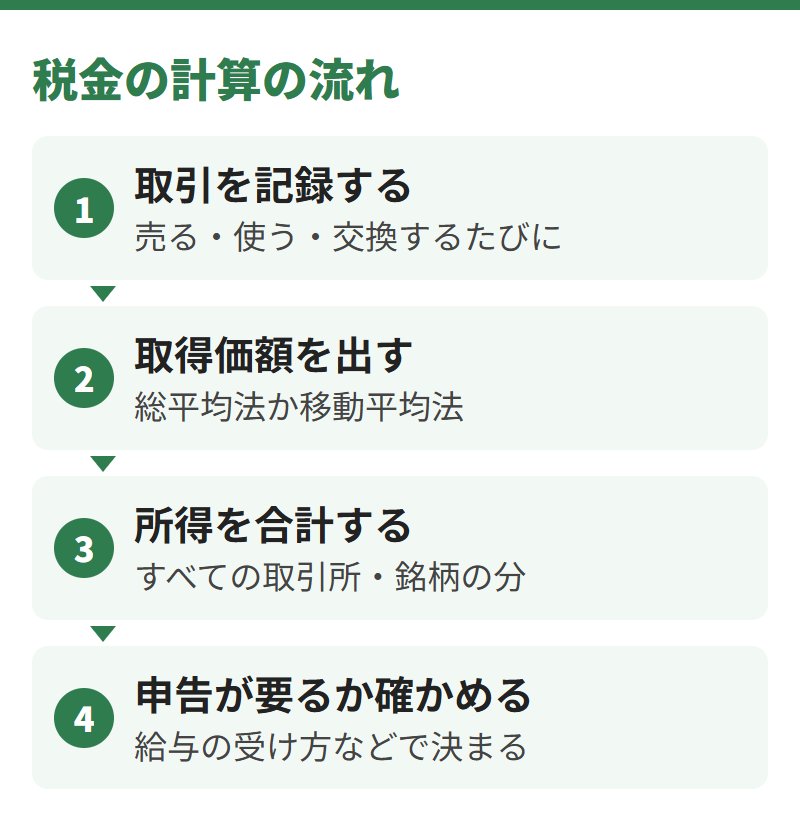
総平均法か移動平均法かは、暗号資産の種類ごとに選びます(FAQ 2-5)。
初めて取得した年と、新しい種類を取得した年の確定申告の期限までに届け出ます。
期限は原則として翌年3月15日で、届け出がなければ総平均法です。
国税庁の計算書(Excel)を使う手順は、計算方法の記事で追っています。
確定申告はいくらから必要?給与のある方の目安
| 給与の受け方 | 確定申告 |
|---|---|
| 給与を1か所から受け、全部が源泉徴収の対象 | 給与・退職以外の所得の合計が20万円を超えると必要 |
| 給与の年間収入が2,000万円を超える | 必要 |
※国税庁 No.1900(令和8年4月1日現在法令等)の要旨。2か所以上から給与を受ける方などは、条件が別です
所得税の申告が要らなくても、住民税の申告は別に要る場合があります(市区町村に確認)。
会社員・主婦・年金の方の場合分けは、申告が要らない場合の記事にまとめています。
仮想通貨の税制改正はいつから?決まったことと未定のこと
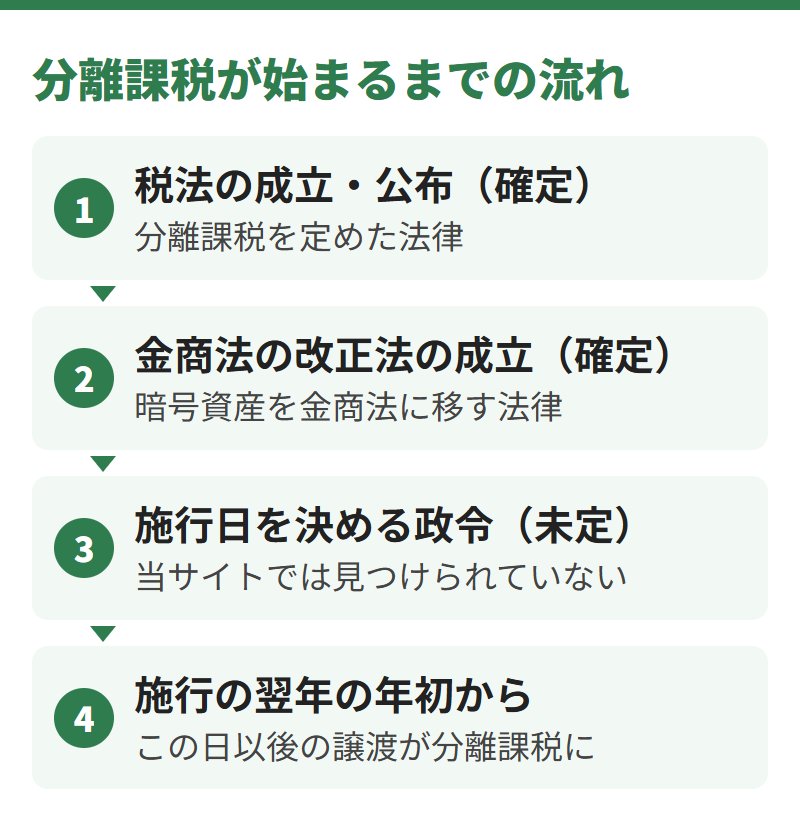
改正税法は、2026年3月31日に成立・公布されました。
| 項目 | 決まり具合 |
|---|---|
| 所得税の分離課税 | 確定(成立した法律の要綱で確認) |
| 損失の繰越 | 確定(成立した法律の要綱で確認)。一定の要件のもとで翌年以後3年内に控除。登録簿の銘柄を暗号資産取引業者へ譲渡した損失に限る |
| 住民税の税率 | 大綱の段階(地方税法の原文は未確認) |
| 始まる年 | 未定(施行日を決める政令を待つ段階) |
※出典:財務省の法律案の要綱・税制改正の大綱。復興特別所得税を含めた合計は20.315%(当サイトの計算:所得税×1.021+住民税)
まだ決まっていないこと:分離課税が始まる年
大綱では、改正金融商品取引法が施行された年の、翌年1月1日以後の譲渡が対象です。
その改正法は2026年7月15日に成立し、施行日は政令で決まります。
| 改正法の施行 | 分離課税の対象 |
|---|---|
| 2026年中 | 2027年1月1日以後の譲渡から |
| 2027年中 | 2028年1月1日以後の譲渡から |
※大綱の文言による当サイトの整理。施行は原則、公布から1年以内の政令で定める日(金融庁の要綱)。政令は2026年10月17日時点で見つけられていません
分離課税が始まる前の損失は、繰り越せないと読める
大綱の注1は、繰越も適用開始日(施行の翌年1月1日)以後の譲渡に適用するとしています。
成立した法律の附則も同じ組み立てで、詳しくは仮想通貨の損失の記事に書いています。
改正で税金は軽くなる?今の税率と比べた見方
| 今の課税所得 | 今(所得税+住民税)と改正後 |
|---|---|
| 195万円未満 | 今は合計15%。改正後のほうが高い |
| 195万円以上330万円未満 | 今と改正後で、ほぼ同じ |
| 330万円以上 | 今は合計30%以上。改正後のほうが低い |
課税所得が高い区分ほど、改正で負担が下がる方向だと当サイトは見ています。
※所得税の税率+住民税の所得割と、大綱の合計税率を比べた整理。住民税が大綱どおりでない場合や、ほかの所得の増減で区分が変わる場合は、見方も変わります
草コインは分離課税の対象になる?対象外になる取引
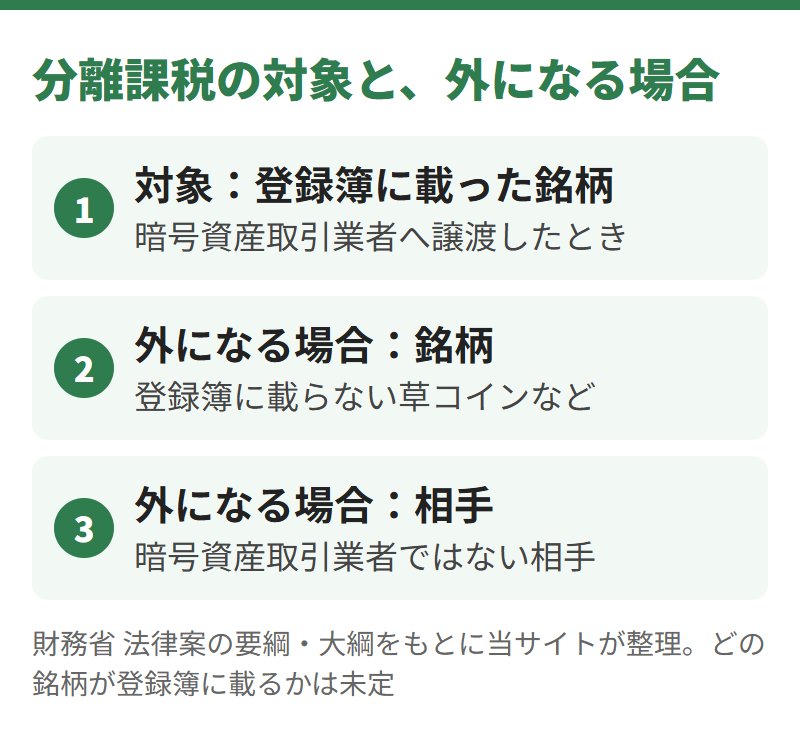
- 登録簿に載らない草コインの譲渡は、分離課税の外になる場合がある
- 暗号資産取引業者ではない相手(海外の業者・個人間)への譲渡も、外になる場合がある
- 改正後(分離課税が始まる年分から)は、総合課税の譲渡所得になる暗号資産に、特別控除・保有5年超の2分の1・損益通算が使えない(大綱・要綱)
国内で扱われていない銘柄の記録は、残しておくと、申告の前に計算し直せます。
FAQ 2-7は、国外の業者や個人間の取引は、履歴や入出金から確かめるよう案内しています。
ゆうと対象の銘柄も始まる年も未定で、税金だけで売る時期は決めにくいと感じました。
取引所が多い方の損益計算:ツールで手間を減らす
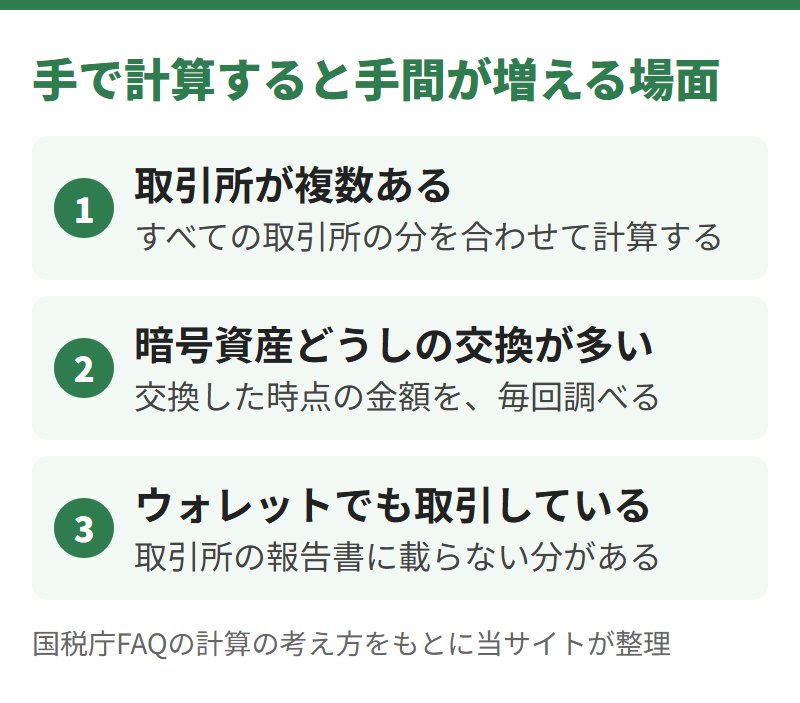
交換のたびに、その時点の相場を調べる作業から離れられます。
- ✔ 取引所ごとの履歴を取り込み、まとめて損益を出せる
- ✔ 国内の登録業者のサービス14件が、対応一覧に載っている
| プラン | 年額と計算できる件数 |
|---|---|
| フリー | 0円。50件を超えると損益の計算結果は表示されない |
| ベーシック | 年6,600円・300件まで |
| プライム | 年22,000円・2,000件まで |
※クリプタクトの料金ページ(2026年10月17日確認・税込)。有料プランは自動更新で、解約しても返金はありません
よければ、クリプタクトのフリープラン で件数を見てみてください。
料金と解約の手順は、クリプタクトの料金と無料の範囲にまとめています。
\ 件数ごとの料金は公式で /
公式トップの「料金」から開けます
仮想通貨の税金についてよくある質問
総平均法から移動平均法に変えられますか?
変えたい年の3月15日までに変更承認申請書を出し、承認を受けます。使い始めて相当期間(原則3年)たたないと、却下されることがあります(FAQ 2-6)。
証拠金取引(レバレッジ)の利益は、どう課税されますか?
今は申告分離課税の対象外で、総合課税です(FAQ 2-12)。改正税法で、特定暗号資産のデリバティブ取引も先物取引の分離課税の特例に加わりました(始まる時期は現物と同じ)。
改正後は、取引所から税務署への報告も始まりますか?
大綱では、暗号資産取引業者が、取引した人の氏名・住所・個人番号・銘柄の名称などの報告書を、翌年1月31日までに税務署長へ出します。分離課税が始まった年の、翌年の取引からです。
取扱いの終了で売却された場合も、計算に入りますか?
FAQ 1-1は、暗号資産の売却を所得の計算の対象としています。取扱いの終了の流れは、上場廃止の記事にまとめています。
【まとめ】今は雑所得、分離課税は始まる年が未定
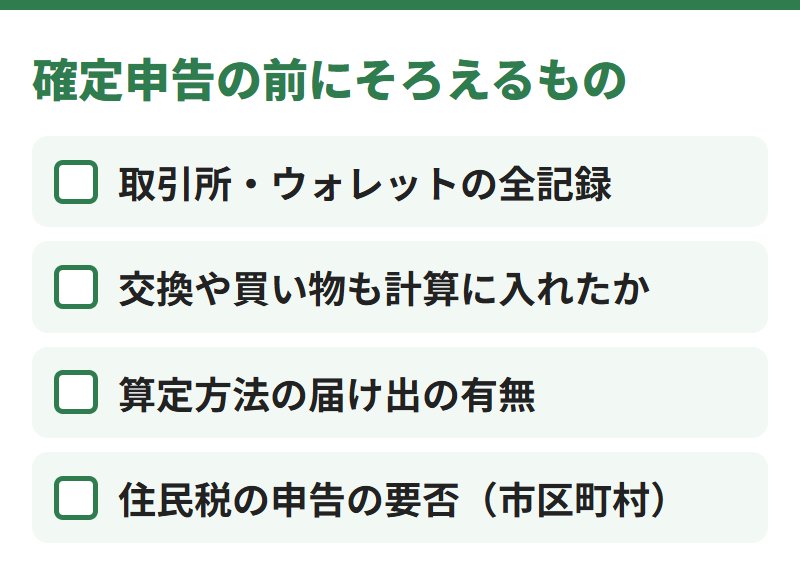
仮想通貨の利益は、今は原則として雑所得で、交換も計算の対象です。
分離課税は法律で決まりましたが、始まる年は施行日の政令しだいです。
\ 50件までは計算結果まで無料 /
公式トップから一覧を開けます
損益計算ツールについてのご注意
クリプタクトは暗号資産の損益を計算するツールで、暗号資産交換業者ではありません。計算結果は、取り込んだ履歴と選んだ設定にもとづきます。暗号資産は価格が大きく変動し、取引によって損失が生じるおそれがあります。
次に読む
比べる 仮想通貨の総平均法と移動平均法どっち?届け出なしは総平均法 › 2つの方法の手順を数字で追う 次の疑問 仮想通貨の損失は相殺できる?給与は不可、繰越は改正後 › 改正後の繰越が使える範囲 口座 コインチェックの手数料は高い?SHIB・PEPEは板で0% › 口座を開く前に、手数料と取扱いを確かめられます※記事内の情報は、2026年10月17日に財務省・金融庁・国税庁・総務省の資料と、クリプタクトの公式サイトで確認した内容です。当サイトは税理士ではなく、この記事は一般的な仕組みの説明です。具体的な申告は、税務署にご相談ください。