※この記事に広告はありません。
 読者
亡くなった父が仮想通貨を持っていたようです。相続税はいくらで計算するのですか?
 ゆうと
国税庁のFAQでは、亡くなった日の取引所の価格で評価します。売るときの所得税は別に計算します。
- 相続税の評価に使う価格
- 相続税と所得税が両方かかる仕組み
- 取引所の手続きと、パスワードの扱い
- 3・4・10ヶ月の期限
結論:相続した仮想通貨の税金は?
相続税は亡くなった日の価格、売るときは故人の取得価額。使う価格は2つです。
- 値下がりしても、相続税の評価額は下がらない
- 取引所の手続きは、相続人からの連絡で始まる
- 期限は3・4・10ヶ月(相続税は10ヶ月)
外れる条件:取引が少ない草コインは、個別に評価します(FAQ 4-2)。
仮想通貨の相続税評価は、亡くなった日の取引価格
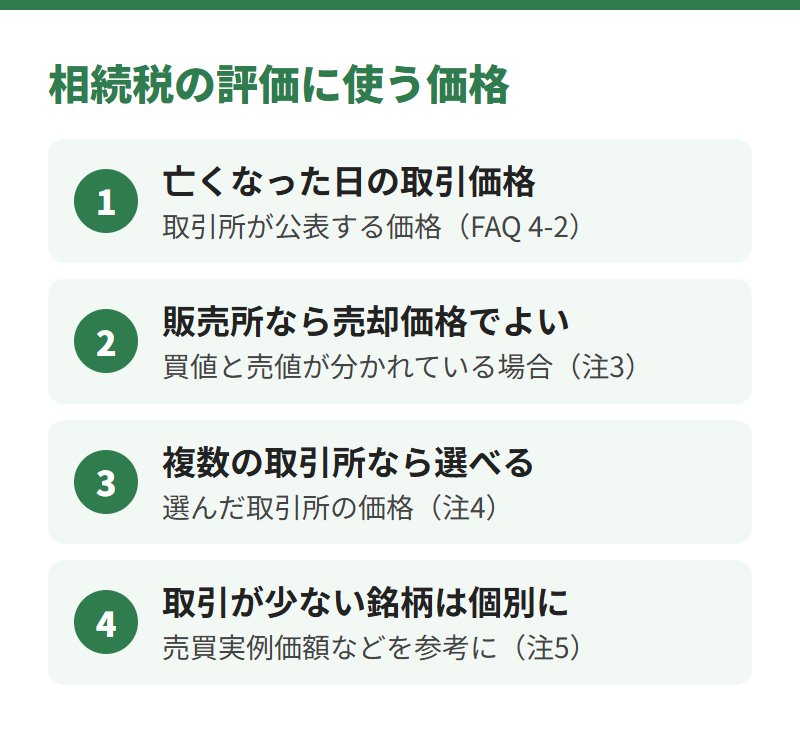
| 論点 | 国税庁FAQ 4-2 |
|---|---|
| 使う価格 | 確定:相続人が取引する交換業者が公表する、亡くなった日の取引価格 |
| 販売所の場合 | 確定:売却価格で評価してよい |
| 複数の取引所 | 確定:選んだ取引所の価格でよい |
| 残高証明書の価格 | 確定:取引価格に含まれる |
※国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」 4-2の本文と注2〜4
販売所は買値より売値が低いため、売却価格を使うと評価額は低めになります。
取引が少ない草コインの評価は?
活発な市場がない銘柄は、内容や取引の実態から個別に評価します(FAQ 4-2)。
売買実例価額や精通者の意見価格を参考にする例が、注5に挙がっています。
どの銘柄が「活発な市場」に当たるかの一覧は、国税庁の資料にはありません。
国内の交換業者で扱っていない銘柄は?
FAQ 4-2は「相続人等が取引する交換業者が公表する価格」とだけ書いています。
国内の業者で扱いのない銘柄の評価は明記されていないため、税理士への相談が安心です。
相続税と所得税の二重課税?相続した後に売ったときの計算
相続税と所得税の両方がかかりますが、所得税の対象は売値と故人の取得価額との差です。
相続した暗号資産を売るときの取得価額は、故人が使っていた方法で出した評価額です(FAQ 1-5)。
亡くなった日の価格ではないため、故人が持っていた間の値上がり分は、売ると所得になります。
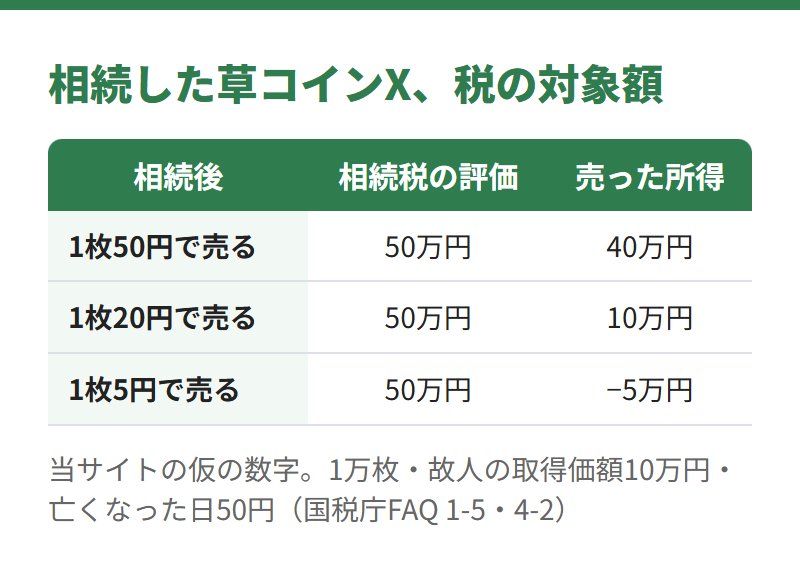
草コインXを1万枚相続した例(当サイトの計算)
| 前提 | 故人が1回で買った(取得価額10万円)。相続人はXを持っていない。亡くなった日の売却価格は1枚50円 |
|---|---|
| 相続税 | 評価額50万円が、ほかの遺産と合わせた相続税の計算に入る |
| 50円で売る | 50万円−10万円=所得40万円 |
出典:国税庁FAQ 1-5④・4-2(2026年10月23日確認)。仮の数字で、手数料は入れていません
相続税を取得費に足す特例は使える?
No.3267は譲渡所得だけの特例で、雑所得には適用できないとしています。
暗号資産の売却益は原則雑所得(FAQ 2-2)のため、当サイトは対象外と読んでいます。
相続した後に値下がりしたら、相続税は安くなる?
相続税の評価は亡くなった日の価格のため、その後の値下がりで評価額は変わりません。
上の例で20円まで下がると、売れる額は評価額より30万円少なくなります。
基礎控除は「3,000万円+600万円×法定相続人の数」で、2人なら4,200万円です(No.4152)。
損の扱いの全体は、仮想通貨の損失の記事にまとめています。
取引所の相続手続きは?bitFlyerの公式FAQの流れ
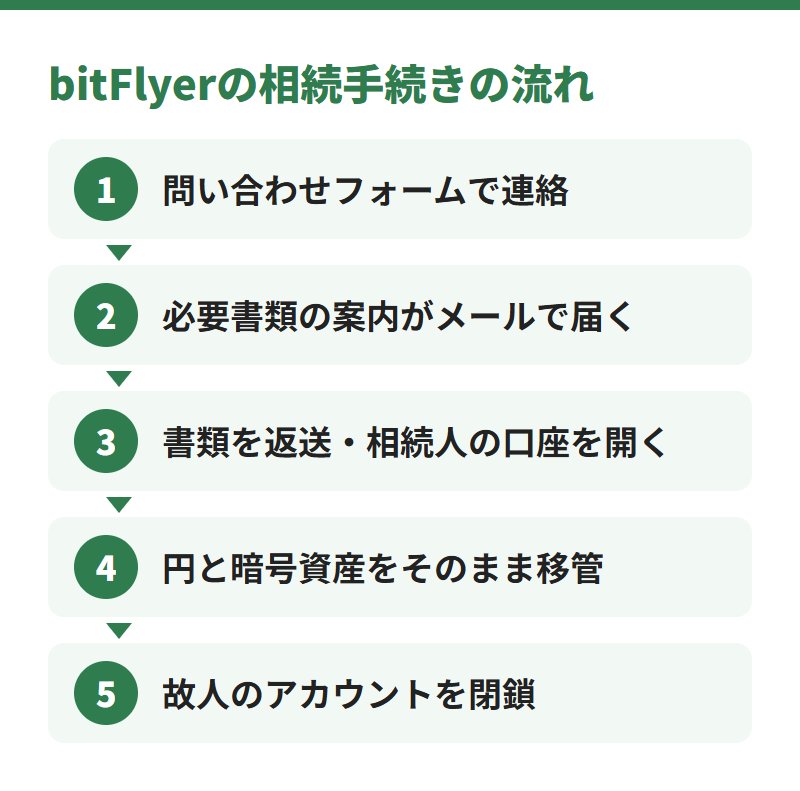
bitFlyerは、法定相続人が問い合わせフォームの「相続手続きについて」から連絡する流れです。
| 項目 | bitFlyerの公式FAQ |
|---|---|
| 書類の例 | 法定相続情報一覧図(3ヶ月以内発行)・相続人全員の印鑑証明書・相続届 |
| 口座の停止 | 会社の確認が済んでから。問い合わせた時点では止まらない |
| 受け取り方 | 代表相続人の口座へ、円と暗号資産をそのまま移管 |
| 残高証明書 | 手続きに含まれない。メールで依頼(手数料なし・返信用封筒) |
※bitFlyer「相続」のよくある質問(2026年10月23日確認)。書類は口座の状況で変わり、会社からのメールの案内が優先です
代表相続人は、bitFlyerの口座を作り、本人確認まで済ませておく必要があります。
ほかの取引所の手続きは、当サイトでは公式の原文を確かめられていません。各社の窓口にご確認ください。
故人が仮想通貨を持っていたか調べるには
bitbankの公式コラムは、次のような手がかりを挙げています。
| 手がかり | 見る場所 |
|---|---|
| メール | 登録メールアドレスに届いた取引の通知 |
| 銀行の記録 | 銀行口座から交換業者への入出金の履歴 |
| 申告の資料 | 確定申告書や暗号資産の計算資料 |
| スマホ・パソコン | ウォレットのアプリや、復元情報のメモ |
bitFlyerは、口座の有無や残高の電話での照会を受け付けていません。
法定相続人がフォームで連絡し、書類の確認が済んでからの手続きになります。
パスワードや秘密鍵が分からないときは
bitbankの公式コラムは、IDとパスワードが分かっても売買や出金をせず、正式な手続きを確かめるよう勧めています。
bitFlyerの手続きは、パスワードがなくても相続人からの連絡で進む形です。
自分で管理するウォレットの場合
秘密鍵や復元用の情報がないと、相続人が動かせない可能性があると同じコラムにあります。
ウォレットの仕組みは、ハードウェアウォレットの記事にまとめています。
※bitbank「ビットコインの相続」(2026年10月23日確認)
相続放棄は3ヶ月、準確定申告は4ヶ月、相続税は10ヶ月
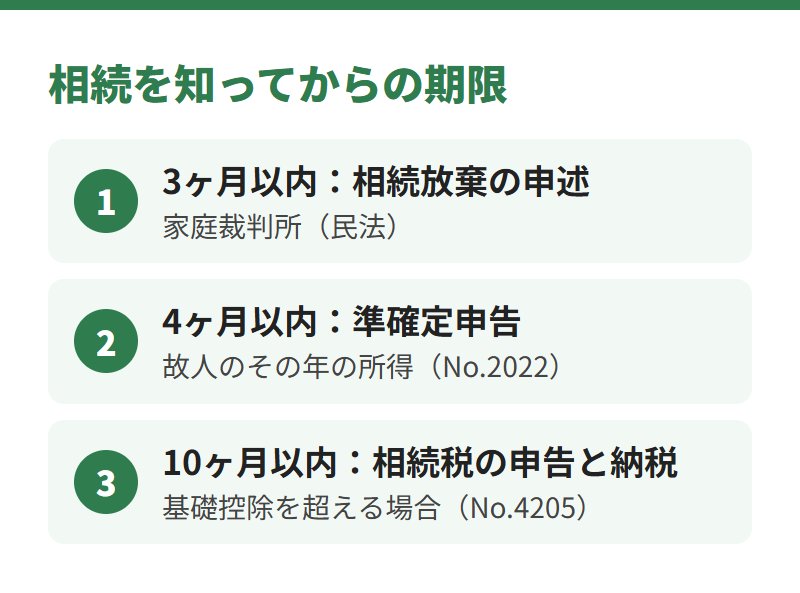
| 手続き | 期限 |
|---|---|
| 相続放棄の申述 | 確定:相続の開始を知ったときから3ヶ月以内(裁判所) |
| 準確定申告 | 確定:相続の開始を知った日の翌日から4ヶ月以内(No.2022) |
| 相続税の申告・納税 | 確定:死亡を知った日の翌日から10ヶ月以内(No.4205) |
※裁判所「相続の放棄の申述」・No.2022・No.4205(2026年10月23日確認)
準確定申告は、故人が亡くなった年に売却などで申告の要る所得があった場合の手続きです。
1月1日〜3月15日に前年分を出さずに亡くなった場合は、前年分も同じ4ヶ月以内です。
残高の確認に時間がかかっても、相続税の期限は延びません。
税理士に相談したほうがよい場面
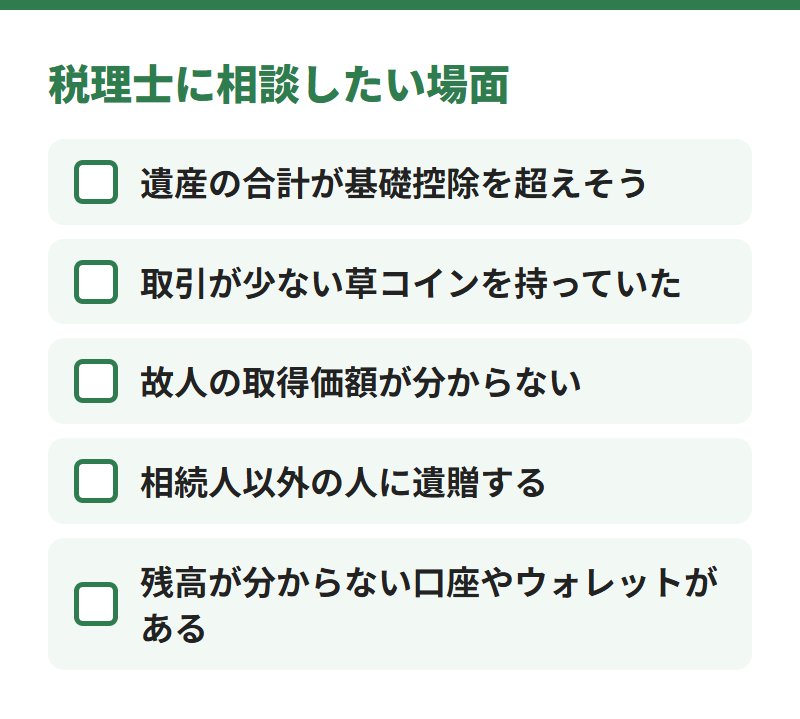
遺産の合計が基礎控除を超えそうなら、相続税の申告が要るため、早めの相談が安心です。
取引が少ない草コインは個別の評価になり、価格の選び方に判断が入ります。
故人の取得価額が分からないと、相続後に売ったときの所得を計算できません。
生前の贈与や、相続人以外への特定遺贈は、故人の所得として時価で計算します(FAQ 4-1注)。
仮想通貨の相続でよくある質問
相続するだけで、故人に所得税はかかりますか?
相続は除かれます。生前の贈与(相手が相続人でも)と相続人以外への特定遺贈は時価で計算します(FAQ 4-1注)。
生前に贈与すると、どうなりますか?
渡す人は時価で所得を計算し、受け取る人は贈与税。暦年課税の基礎控除は年110万円です(No.4402)。
亡くなった日の価格は、どこで確かめますか?
取引所が公表する価格で、取引所が出す残高証明書に書かれた価格も使えます(FAQ 4-2注2)。
分離課税に変わったら、相続の扱いも変わりますか?
改正後の相続の扱いは、国税庁の案内がまだありません。始まる年は税金はいつから変わるかの記事へ。
【まとめ】仮想通貨の相続は、評価と売却の税を分けて考える
相続税は、亡くなった日の取引価格で評価されます。
売るときは、故人の取得価額との差が所得になり、相続税とは別に計算します。
値下がりしても相続税の評価額は下がらないため、期限を見て早めに動くのが安心です。
ゆうと相続税と所得税で、使う価格が違うのがいちばんの落とし穴だと、調べてみて感じました。
次に読む
比べる 仮想通貨の税金はいつから変わる?税率と分離課税の開始時期 › 分離課税が始まる年と税率 次の疑問 仮想通貨の総平均法と移動平均法どっち?届け出なしは総平均法 › 故人の取得価額を出す2つの方法 別の道 仮想通貨の損失は相殺できる?給与は不可、繰越は改正後 › 相続後に売って損が出たとき 別の道 ハードウェアウォレットおすすめ4機種|正規店と国内から送れる銘柄 › 故人の資産を取引所の外で預かるときの道具を比べられますこの記事は、国税庁のFAQ(令和7年12月26日改訂)・タックスアンサー、裁判所、bitFlyerの公式FAQを2026年10月23日に照合し、一般的な仕組みをまとめたものです。草コインXの数字は当サイトの仮の数字です。当サイトは税理士ではなく、特定の売買や取引所をおすすめするものではありません。暗号資産は値動きが大きく、元本を割り込むおそれがあります。具体的な申告は、税務署や税理士にご相談ください。