※この記事には広告が含まれます。記事内のリンクからお申し込みがあった場合、当サイトが紹介料を受け取ることがあります。紹介料の有無や額は、記事の内容に関係しません。当サイトは、暗号資産の売買をおすすめするものではありません。
 読者
会社員で、仮想通貨の利益が20万円以下です。申告しなくていいのでしょうか?
 ゆうと
調べると、20万円以下で省けるのは所得税の確定申告だけでした。
- 会社員・パート・年金・主婦ごとの申告の要否
- 住民税の申告と、増える額の目安
- 基準を「売った金額」で数えない理由
- 分離課税のあとに決まったこと・未定のこと
\ 所得の合計はツールでも出せます /
フリープランは0円です
※クリプタクトは損益計算ツールで、暗号資産交換業者ではありません(詳しくは記事末のご注意)
結論:20万円以下なら申告しなくていい?
給与を1か所から受け、年末調整を受けている会社員は、給与以外の所得が年20万円以下なら所得税の確定申告は不要です。住民税の申告は別に要ります。
- 所得が20万円増えると、住民税の所得割は約2万円増えます(当サイトの計算・標準税率10%)
- 給与のない主婦・学生にこの基準はなく、所得は配偶者控除・扶養の条件にも入ります
個別の判断は、税務署やお住まいの市区町村にご相談ください。
仮想通貨20万円以下で申告が要らないのは誰?立場別の早見表
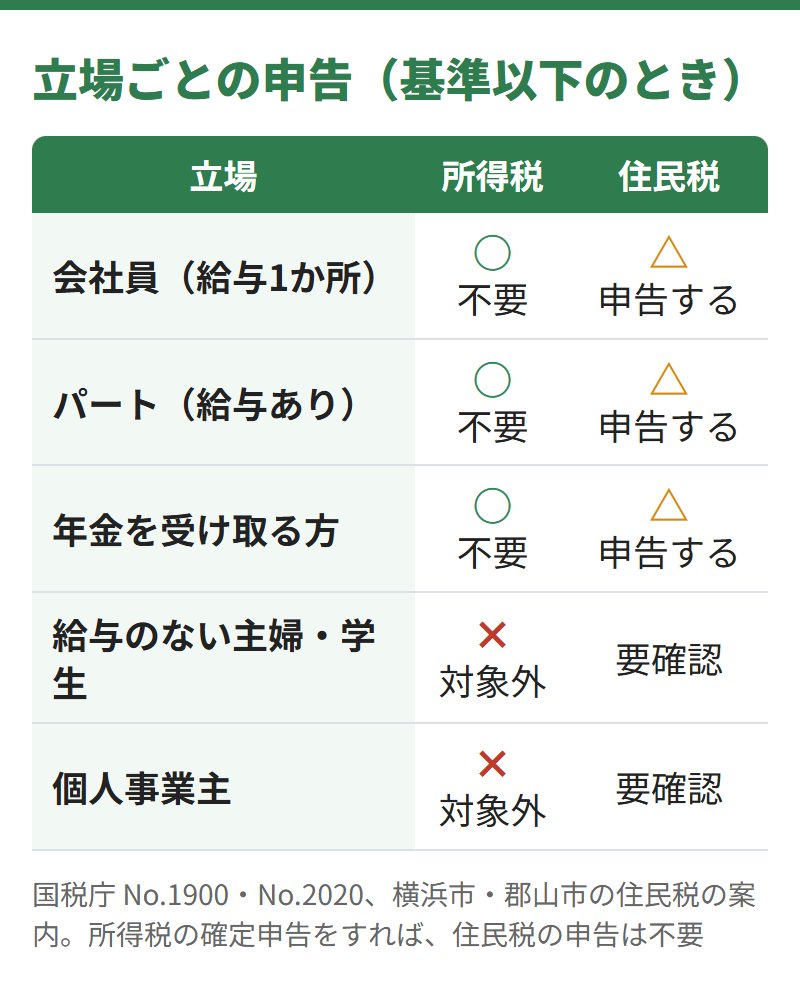
| 立場・条件 | 所得税の確定申告 |
|---|---|
| 給与の収入が2,000万円超 | 所得が基準以下でも確定申告が必要 |
| 給与を2か所以上から受ける | 給与収入から所得控除(雑損・医療費・寄附金・基礎控除を除く)を引いた額が150万円以下で、ほかの所得が基準以下なら不要 |
| 年金を受け取る方 | 年金の収入400万円以下・全部が源泉徴収の対象・年金以外の所得が基準以下なら不要 |
| 給与のない主婦・学生 | この基準はない。所得の合計が所得控除の合計を超え、税額が出れば必要(個人事業主も同じ) |
※国税庁 No.1900(1・3の注)・No.2020(令和8年4月1日現在法令等)の要旨
副業がある方は、副業の所得と合わせて数える
No.1906は、暗号資産の売却等による所得を、会社員の副収入の例に挙げています。
基準の金額は、給与・退職以外の所得をすべて足した額です。
暗号資産だけで基準以下でも、副業の所得と合わせると超える場合があります。
主婦・学生は、家族の控除の条件にも入る
配偶者控除と扶養控除は、家族の合計所得が62万円以下であることが条件です。
※令和8年分からの金額。令和7年分は58万円以下(国税庁 No.1191・No.1180)
暗号資産の所得も合計所得に入るため、少額でも家族の控除に関わる場合があります。
医療費控除・ふるさと納税で申告するなら、少額でも書く
No.1900の質疑は、この基準を「申告しなくてよい場合」の決まりとしています。
医療費控除の還付申告をするなら、基準以下の所得も併せて申告します。
ふるさと納税などで確定申告をする場合も、同じ考え方で確かめておくと安心です。
20万円以下でも住民税の申告は必要|方法と増える額
横浜市の案内は、住民税は所得の多少にかかわらず給与と合算する、としています。
| 所得税の手続 | 住民税の申告 |
|---|---|
| 所得税の確定申告をした | 住民税の申告は不要(申告したとみなされる) |
| 所得税の確定申告をしなかった | 住民税の申告が必要 |
※横浜市「給与以外に副収入がある場合の住民税の申告は…」(2026年4月1日更新)。年金の方も、年金以外の所得があれば申告が必要です(郡山市の案内)
住民税はいくら増える?所得割の税率で計算
総務省の説明では、住民税の所得割は所得の10%です。
所得が基準の分だけ増えると、所得割は約2万円増える計算です(当サイトの計算)。
※都道府県・市町村が自ら税率を定めるため、地域で異なる場合があります。給与のない方は、均等割が新たにかかる場合や、所得割がかからない場合があります
申告の方法は、お住まいの市区町村の案内で
申告書の様式や出し方は、市区町村ごとの案内で確かめてください。
ゆうと所得税が要らなくても、住民税の手続が残るのは見落としやすいと感じました。
「20万円」は売った金額?国税庁の例で数え方を確かめる
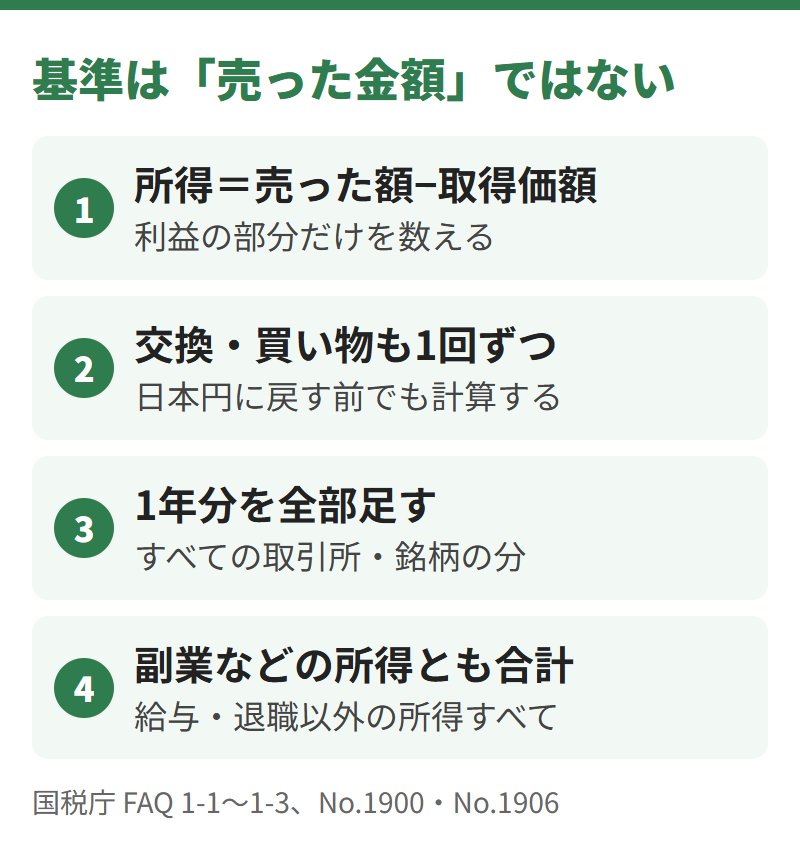
国税庁のFAQでは、判定に使うのは売った金額ではなく所得です。
| 取引(4,000,000円で4BTCを購入済み) | 所得 |
|---|---|
| 0.2BTCを210,000円で売った | 所得 10,000円(FAQ 1-1) |
| 0.3BTCで403,000円の商品を買った | 所得 103,000円(FAQ 1-2) |
| 1BTCで40XRP(1XRP=30,000円)と交換した | 所得 200,000円(FAQ 1-3) |
| 3つが同じ年に起きたら | 合計 313,000円(当サイトの計算) |
※国税庁FAQ(令和7年12月最終改訂)の例。売買手数料は勘案していない例です
1-1は、売った金額が基準を超えていても、所得は小さい例です。
1つずつなら基準以下でも、1年分を足すと超えることがあります。
株のように「源泉徴収で数えない」扱いはない
No.1900は、合計に含めない所得に、源泉徴収選択口座の上場株式の譲渡所得などを挙げています。
この一覧に、暗号資産は載っていません。
毎年20万円以下に分けて利確すれば申告不要?交換・報酬の注意
基準は年ごとなので、条件を満たす会社員などは、その年の所得が基準以下なら所得税の確定申告は要りません。
ただし、住民税の申告と毎年の所得の計算は残ります。
- 草コインどうしの交換も、交換した時点で所得を計算する(FAQ 1-3)
- ステーキング・レンディングで受け取った暗号資産は、取得時点の時価が収入になる(FAQ 1-7)
- 年末の売却は、原則として引渡しの日の年分。契約日の年分も選べる(FAQ 2-1)
- 所得税の申告が要らない年も、住民税の申告は残る
国税庁が年間取引報告書の交付をお願いしているのは、国内の業者です。
国外の業者や個人間の取引は、入出金や履歴から自分で確かめます(FAQ 2-7)。
ゆうと年ごとに分けても、手続と計算がなくなるわけではないと分かりました。
分離課税になったら20万円の扱いは?決まったことと未定のこと
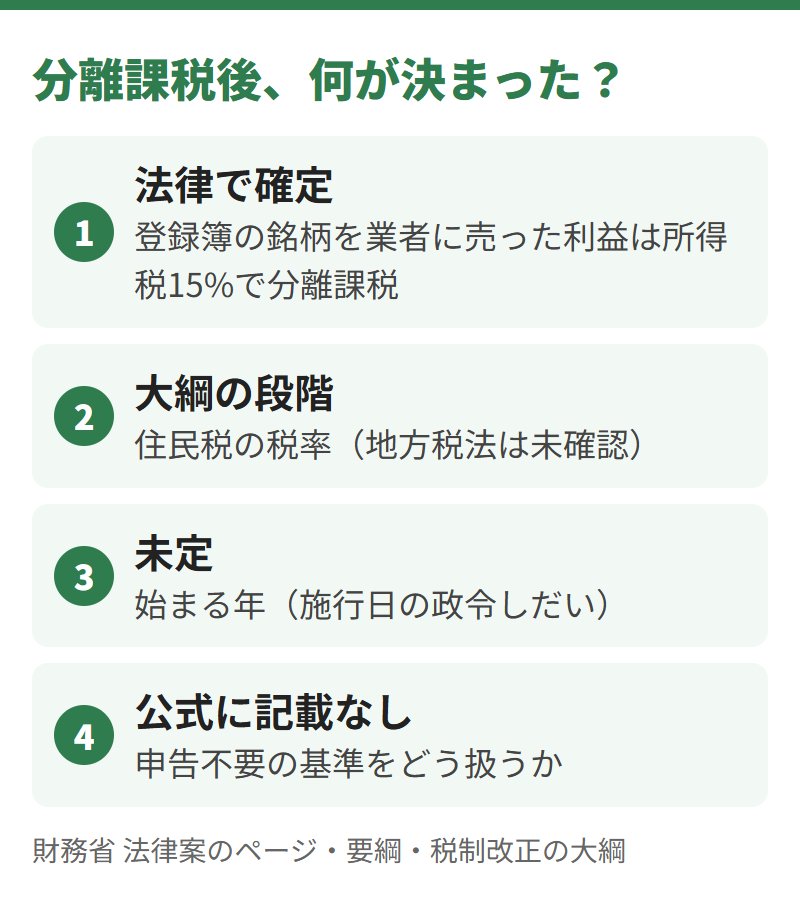
改正税法は、2026年3月31日に成立・公布されました。
| 基準に関わる点 | いまの状況 |
|---|---|
| 20万円の基準を残すか | 公式に記載なし(要綱は「その他所要の措置」とだけ書く) |
| 分離課税になる所得 | 確定。登録簿に載る銘柄を暗号資産取引業者へ譲渡した所得 |
| 分離課税が始まる年 | 未定(改正金商法の施行日を決める政令を待つ段階) |
※出典:財務省の法律案の要綱・税制改正の大綱。施行日の政令は2026年10月21日時点で見つけられていません
始まる前の損失は、繰り越せないと読める
大綱は、繰越も「適用開始日」以後の譲渡に適用するとしています。
損失の扱いは仮想通貨の損失の記事に、開始の年は税金はいつから変わるかの記事にあります。
登録簿に載らない銘柄や、業者以外への譲渡は、分離課税の対象外です(要綱)。
総合課税のまま残る分は、5年超の2分の1・特別控除・損益通算がなくなります(要綱 第1の5)。
所得の合計を出す手間を減らすには|計算書とツール
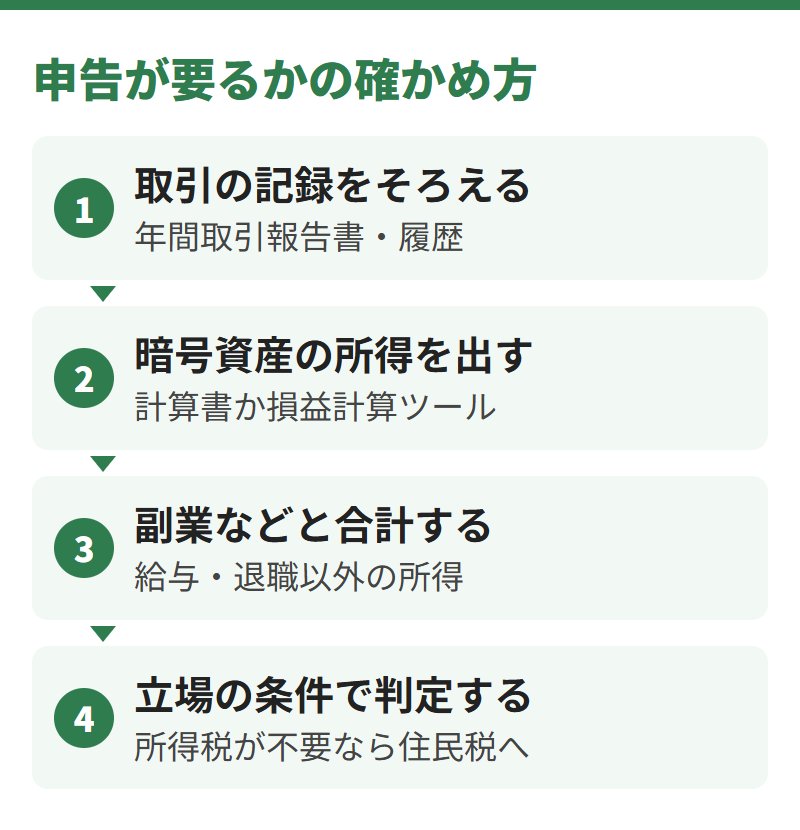
取引所が1つで売買が少なければ、国税庁の計算書で足ります。
取引所が複数ある方は、損益計算ツールで履歴をまとめられます。
ウォレットや海外の業者での交換が多い方は、その時点の相場を調べる作業から離れられます。
- ✔ 取引所ごとの履歴を取り込み、その年の損益をまとめて出せる
- ✔ フリープランは0円。50件を超えると計算結果は表示されない
よければ、クリプタクトのフリープラン で件数を見てみてください。
料金は、クリプタクトの料金と無料の範囲にまとめています。
\ 件数ごとの料金は公式で /
公式トップの「料金」から開けます
仮想通貨の20万円以下についてよくある質問
申告しなかったら、税務署に分かりますか?
改正税法で、暗号資産取引業者が取引した人の氏名・個人番号・銘柄の名称などを書いた報告書を、税務署長へ出すことが決まりました(要綱)。始まる時期は施行日しだいです。
年末調整で済ませられますか?
No.1900では、年末調整は給与の支払者が行う精算です。給与以外の所得が基準を超える方は、年末調整を受けていても確定申告が必要です。
給与のない学生や無職の方は、いくらから申告が要りますか?
No.2020では、所得の合計が所得控除の合計を超え、税額が出る場合に必要です。基礎控除の額は年分や所得で変わるため、国税庁の案内でご確認ください。
損失が出た年は、給与の税金が戻りますか?
FAQ 2-11では、雑所得の計算で出た損失は、給与所得など他の所得から差し引けません。
【まとめ】省けるのは所得税の申告だけ、計算と住民税は残る
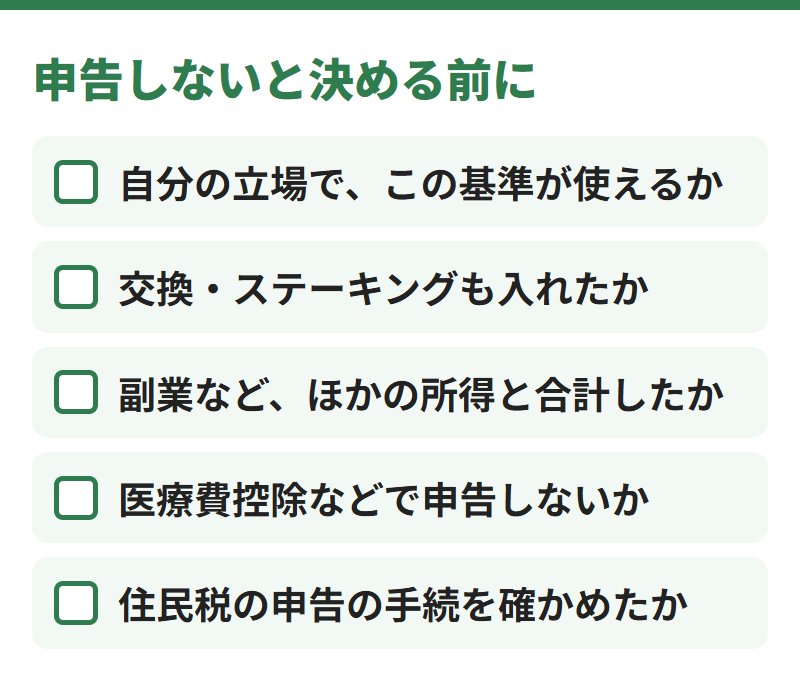
会社員・パート・年金の方は、条件を満たせば所得税の確定申告は要りません。
ただし住民税の申告と、毎年の所得の計算は残ります。
\ 50件までは計算結果まで無料 /
公式トップから一覧を開けます
損益計算ツールについてのご注意
クリプタクトは暗号資産の損益を計算するツールで、暗号資産交換業者ではありません。計算結果は、取り込んだ履歴と選んだ設定にもとづきます。暗号資産は価格が大きく変動し、取引によって損失が生じるおそれがあります。
次に読む
比べる 仮想通貨の税金はいつから変わる?税率と分離課税の開始時期 › 総合課税の税率と、分離課税が始まる年 次の疑問 仮想通貨の損失は相殺できる?給与は不可、繰越は改正後 › 損失の年の申告と住民税 別の道 仮想通貨の税金の計算方法|総平均法と移動平均法の手順 › 所得を出す前の取得価額の計算 口座 GMOコインのDOGE板手数料は?出金無料・20歳から › 口座を開く前に、手数料と出金のしくみを確かめられます※記事内の情報は、2026年10月21日に国税庁(タックスアンサー・FAQ)、横浜市・郡山市・総務省・財務省の資料で確認した内容です(クリプタクトの料金は2026年10月17日に公式サイトで確認)。当サイトは税理士ではなく、この記事は一般的な仕組みの説明です。具体的な申告は、税務署やお住まいの市区町村にご相談ください。